Market Insights Team
IM ÜBERBLICK
|
Wirtschaft & Märkte

Wachstum nicht mehr nur bei Dienstleistungen |
UNSERE SICHT
|

Leitzinserwartungen für das Jahresende jetzt höher als vor dem Krieg |
UNSERE SICHT
|

Bessere Gewinnaussichten stützen Aktien |
UNSERE SICHT
|

Value holt auf, Momentum lässt nach |
UNSERE SICHT
|
Industrieländeraktien: USA
Euro-Ausgabe
| USA |
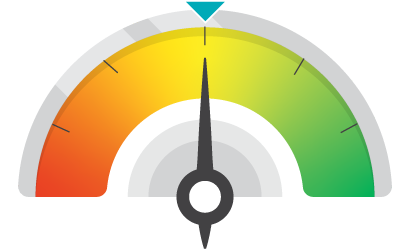
• UNTERGEWICHTET • NEUTRAL • ÜBERGEWICHTET
|
| IM EINZELNEN |
| LARGE CAPS |
|
| SMALL UND MID CAPS |
|
| WACHSTUMSWERTE |
|
| SUBSTANZWERTE |
|
Industrieländeraktien: Andere Länder
Euro-Ausgabe
• UNTERGEWICHTET • NEUTRAL • ÜBERGEWICHTET
| EUROPA OHNE GROSSBRITANNIEN |

- Die Gewinne steigen, weil sich die Industrie stabilisiert und die KI-Nachfrage zunimmt.
- Hohe Staats-, Verteidigungs- und Infrastrukturausgaben sorgen in vielen Sektoren für Investitionen.
- Die Bewertungen bleiben günstig, doch mahnt der wieder aufflammende Irankrieg zur Vorsicht.
| IM EINZELNEN |
- Wir setzen auf Investitionen, Automatisierung, Elektrifizierung und den Ausbau der Energieinfrastruktur.
- Die stark streuenden Bewertungen sprechen überall für eine aktive Einzelwertauswahl.
- Stabile Gewinne, Preismacht und solide Finanzen könnten Konjunkturschwankungen ausgleichen.
| GROSSBRITANNIEN |

- Trotz des neuen Premiers reagiert der Markt weiterhin mehr auf Weltwirtschaft und Zinsen als auf die Politik.
- Die Inflation belastet, aber die Gewinne bleiben stabil.
- Die Bewertungen bleiben attraktiv, da sich das Anlegerinteresse in Grenzen hält.
| IM EINZELNEN |
- Die niedrigen Bewertungen sprechen für steigende Kurse, wenn die Fundamentaldaten stabil bleiben.
- Hohe Auslandsumsätze könnten eine schwächere Binnenkonjunktur ausgleichen.
- Das Interesse an Übernahmen bleibt groß. Offensichtlich sind die Investoren optimistischer als die Börsen.
| JAPAN |
- Wir sehen mehr Nominalwachstum, steigende Löhne und Inflation. Die Deflation schient endgültig passé.
- Industrie, Automatisierung und Technologie profitieren von weltweiten Investitionen und KI-Ausgaben.
- Die Gewinne reagieren zunehmend auf die Fundamentaldaten und nicht mehr allein auf die Währung.
| IM EINZELNEN |
- Hohe Rentabilität und die stärkere Ausrichtung an den Aktionärsinteressen stützen die Gewinne.
- Weil Löhne und Binnennachfrage steigen, sind nicht mehr nur Exporteure interessant.
- Wichtig für die Wertentwicklung sind zunehmend die Fundamentaldaten und nicht die Konjunktur.
Emerging Markets
Euro-Ausgabe
• UNTERGEWICHTET • NEUTRAL • ÜBERGEWICHTET
| AKTIEN |
- Die Gewinne steigen stark, dank Halbleitern und KI.
- Exporteure profitieren weiter von der der guten Industriekonjunktur und weltweiten Investitionen.
- Werden künftig nicht nur die Gewinne von Technologiefirmen aus bestimmten Ländern stark steigen?
| IM EINZELNEN |
- Technologiezulieferer profitieren weiterhin am stärksten von den KI-Ausgaben.
- Bei einer stärkeren Länder- und Sektorstreuung sehen wir zusätzliche Chancen. Energieimporteuren dürften aber höhere Preise zu schaffen machen
| FREMDWÄHRUNGSANLEIHEN |

- Die Fundamentaldaten der Emerging Markets sind wegen ihrer immer solideren Geld- und Fiskalpolitik heute besser.
- Die Renditen bleiben attraktiv, aber die Spreads sind eng wie selten. Die Bewertungen sind hoch.
| IM EINZELNEN |
- Die Emerging Markets waren trotz der schwierigen Weltlage erstaunlich stabil.
- Bei einer steigenden Inflation könnte sich aber die lange Duration der Assetklasse als Nachteil erweisen.
- Wir bevorzugen im Anleihenbereich Assetklassen mit einer kürzeren Duration, etwa High Yield.
| LOKALWÄHRUNGSANLEIHEN |
- Die kriegsbedingte Schwäche der EmergingMarket-Währungen dämpft die sonst hohen Erträge.
- Die langfristigen Belastungsfaktoren für den Dollar sind nicht verschwunden. Ein fallender Dollar nützt meist den Fundamentaldaten der Emerging Markets.
| IM EINZELNEN |
- Weil die Assetklasse eher kurzfristig reagiert, können Änderungen der Risikobereitschaft und der weltweiten Zinserwartungen immer wieder Chancen und Herausforderungen sein.
- Nach der guten ersten Jahreshälfte sind die Währungen heute teurer, auch wegen des schwächeren Euro.
Anleihen
Euro-Ausgabe
• UNTERGEWICHTET • NEUTRAL • ÜBERGEWICHTET
| US-STAATSANLEIHEN |
- Im Juni ist die Inflation zwar gefallen, liegt aber weiter über dem Zielwert. Die neuen Spannungen im Nahen Osten sind ein Risiko.
- Am Markt rechnet man jetzt nicht mehr mit Zinssenkungen der Fed, sondern mit Erhöhungen.
| IM EINZELNEN |
- Eine straffere Geldpolitik und neue weltpolitische Konflikte könnten die Langfristrenditen steigen lassen.
- US-Staatsanleihen gelten weiterhin als sicher, wenn das Wachstum nachlässt und weniger investiert wird.
| INVESTMENTGRADE USA |
- Die Fundamentaldaten bleiben gut. Stabile Finanzen, rekordverdächtige Gewinne und attraktive Renditen locken Anleger.
- Die Spreads bleiben aber eng. Die Weltlage und hohe KI-bedingte Emissionen sind weiterhin Risikofaktoren.
| IM EINZELNEN |
- Das KI-bedingt höhere Wirtschaftswachstum spricht für eine weniger defensive Positionierung.
- Wegen der engen Spreads wird die aktive Einzelwertauswahl aber immer wichtiger.
| INVESTMENTGRADE EURORAUM |
- Die Fundamentaldaten bleiben gut, mit mehr Herauf- als Herabstufungen und ordentlichen Gewinnen trotz schwachem Wachstum.
- Enge Spreads und hohe Energiepreise machen es nicht einfacher. EuroInvestmentgrade ist daher bisweilen weniger attraktiv als Titel mit höherer Rendite.
| IM EINZELNEN |
- Hohe Inflation und schwächeres Wachstum sprechen für aktive Einzelwertauswahl und sorgfältiges Risikomanagement.
- Der Markt hat die hohen Emissionen gut aufgenommen. Das könnte sich aber ändern, wenn die Nachfrage abnimmt.
| EURORAUM-STAATSANLEIHEN* |
- Die Weltlage macht den Inflationsausblick weiter unsicher, aber die Zinserhöhung im Juni hat geholfen. Unklar ist, wie sehr die EZB noch strafft.
- Das eher schwache europäische Wirtschaftswachstum könnte gegen weitere EZB-Zinserhöhungen sprechen. Vielleicht stehen sogar Senkungen an.
| IM EINZELNEN |
- Die Inflationsentwicklung bleibt unklar. Die EZB dürfte daher flexibel vorgehen und von Sitzung zu Sitzung über die Leitzinsen entscheiden.
| HIGH YIELD USA |
- Gesamtrenditen von mehr als 7% sind attraktiv, aber die Spreads sind nach der Ausweitung wegen des Nahostkrieges meist wieder so eng wie zuvor.
- Die Kreditqualität bleibt gut, vor allem dank vieler qualitätsstarker Emittenten.
| IM EINZELNEN |
- Titel mit höheren Ratings und kürzerer Laufzeit scheinen attraktiver. Wegen einzelner Probleme bei schwächeren Titeln muss man aber wählerisch sein.
- Die seit Mai bessere Markttechnik hat die Assetklasse zusätzlich gestützt.
| HIGH YIELD EURORAUM |
- Hoher Carry und kürzere Duration sprechen für High Yield. Das eher geringe Nettoangebot stützt die Markttechnik.
- Die Fundamentaldaten haben sich verschlechtert, vor allem bei schwächeren Titeln. Dennoch rechnen wir nicht mit deutlich mehr Ausfällen.
| IM EINZELNEN |
- Bei europäischen High-Yield-Anleihen sind wir besonders vorsichtig. Die engen Spreads gleichen die Risiken kaum aus.
- Vor allem schwächere Emittenten könnten unter Druck geraten. Mit zunehmender Streuung wird die Einzelwertauswahl immer wichtiger.
Die hier dargestellten Meinungen sind die der MFS Strategy and Insights Group, eines Teils der Vertriebssparte von MFS. Sie können von denen der Portfoliomanager und Analysten von MFS abweichen. Die Einschätzungen können sich jederzeit ändern. Sie dürfen nicht als Anlageberatung, Angaben zur Portfoliopositionierung, Wertpapierempfehlung oder Hinweis auf beabsichtigte Transaktionen von MFS verstanden werden.
Am Puls der Märkte nutzt das Know-how von MFS, um für die Asset-Allokation besonders wichtige Marktentwicklungen zu analysieren. Wir schätzen die Meinungsvielfalt in unserem Investmentteam. Wenn die Positionierungen und Markteinschätzungen unserer Invest-mentexperten von den Einschätzungen in dieser Publikation abweichen, kann das an deren persönlicher Anlagephilosophie, dem Risikobudget oder den Treuhandpflichten gegenüber unseren Kunden liegen.
Quelle der Indexdaten: MSCI. MSCI gibt keinerlei Garantien oder Gewährleistungen und übernimmt keinerlei Verantwortung für die hierin enthaltenen MSCI-Daten. Die MSCI-Daten dürfen weder weitergegeben noch als Grundlage für andere Indizes, Wertpapiere oder Finanzprodukte genutzt werden. Dieses Dokument wurde von MSCI weder erstellt noch genehmigt oder geprüft.
Quelle und Eigentümer der Indexdaten, Handelsmarken, Dienstleistungsmarken und Copyright-Angaben zu den Russell-Indizes ist die Frank Russell Company (Russell). Russell® ist eine Handelsmarke der Frank Russell Company. Weder Russell noch seine Lizenzgeber übernehmen irgendeine Haftung für Fehler oder Auslassungen in den Russell-Indizes und/oder Russell-Ratings oder den in diesem Dokument enthaltenen Daten. Niemand sollte sich auf die Russell-Indizes, Russell-Ratings und/oder auf die in diesem Dokument enthaltenen Daten verlassen. Die Russell-Informationen dürfen nur mit vorheriger und ausdrücklicher schriftlicher Genehmigung von Russell weitergegeben werden. Der Inhalt dieses Dokuments wurde/wird von Russell nicht beworben, unterstützt oder genehmigt.
Standard & Poor’s® und S&P® sind eingetragene Handelsmarken von Standard & Poor’s Financial Services LLC (S&P); Dow Jones ist eine eingetragene Handelsmarke von Dow Jones Trademark Holdings LLC (Dow Jones). S&P Dow Jones Indices LLC hat ihre Nutzung genehmigt, und MFS darf sie zu bestimmten Zwecken nutzen. Der S&P 500® ist ein Produkt von S&P Dow Jones Indices LLC. Das Unternehmen hat MFS die Nutzung des Index genehmigt. Die Produkte von MFS werden von S&P Dow Jones Indices LLC, Dow Jones, S&P oder ihren Tochterunternehmen nicht gefördert, angeboten, vertrieben oder beworben. Weder S&P Dow Jones Indices LLC noch Dow Jones, S&P oder ihre Tochterunternehmen treffen eine Aussage darüber, ob diese Produkte empfehlenswert sind. BLOOMBERG® ist eine Handels- und Dienstleistungsmarke von Bloomberg Finance L.P. und seinen Tochtergesellschaften (zusammen Bloomberg). Bloomberg oder seine Lizenzgeber besitzen alle geistigen Eigentumsrechte an den Bloomberg-Indizes. Bloomberg hat dieses Dokument weder bestätigt noch genehmigt, garantiert weder die Richtigkeit noch die Vollständigkeit irgendeiner hierin enthaltenen Information, gibt keine explizite oder implizite Garantie im Zusammenhang mit den daraus gezogenen Schlüssen und schließt im größten nach anwendbarem Recht zulässigen Umfang jedwede Haftung oder Verantwortung für Schäden aus, die im Zusammenhang mit diesen Informationen entstehen.
Die hier dargestellten Meinungen können sich jederzeit ändern. Sie dürfen nicht als Anlageberatung, Angaben zur Portfoliopositionierung, Wertpapierempfehlung oder als Hinweis darauf verstanden werden, dass für irgendein Anlageprodukt von MFS irgendeine Transaktion geplant ist. Prognosen sind keine Garantien.