En résumé
- Dans les années 2010, la concurrence a été atténuée, ce qui a permis aux sociétés dominantes de maintenir des bénéfices élevés et fait en sorte que le marché est devenu concentré.
- L’IA réduit le coût d’une offensive contre les entreprises établies, tandis que la reprise des investissements accroît les capacités des concurrents.
- Avec le retour de la concurrence, les avantages rares et la sélection des actions devraient prendre davantage d’importance.
Dans un numéro de La tribune du stratège d’août intitulé La concentration au sein d’un indice ne dure pas éternellement, j’ai fait valoir que la concentration actuelle du marché reflète la concentration des bénéfices et la confiance des investisseurs en leur pérennité, plutôt que de simples flux passifs. Un indice recense les entreprises qui engrangent les bénéfices, mais il ne crée ni leur clientèle, ni leurs marges, ni leurs rendements du capital.
Dans le présent article, je poursuis la réflexion en me demandant pourquoi ces bénéfices sont devenus si durables et, surtout, ce qui pourrait mettre fin à cette pérennité. Dévoilons d’emblée notre conclusion : nous pensons que le catalyseur est l’IA.
Cette réponse peut sembler évidente. Ce qui l’est moins, c’est pourquoi les effets de l’IA sur la rentabilité des entreprises pourraient être très différents de ceux d’Internet 2.0. Internet 2.0, qui met l’accent sur l’infonuagique, le contenu généré par les utilisateurs et l’interaction bidirectionnelle, a souvent renforcé les entreprises en place grâce aux effets de réseau. L’IA, ou ce que nous appelons « Internet 3.0 », pourrait donner aux nouveaux concurrents les outils nécessaires pour rivaliser.
Cette distinction est importante
Soyons clairs : je n’ai pas la prétention d’affirmer que l’IA réécrira les lois de l’économie. Bien au contraire. Je pense qu’elle pourrait réactiver des forces qui sont présentes depuis des siècles.
Bien avant que les investisseurs comptent les clics publicitaires dans les années 2010 ou comparent les jetons par watt aujourd’hui, le capitalisme avait pris l’habitude remarquablement fiable de transformer des bénéfices extraordinaires en invitation à la concurrence.
Le processus est habituellement simple. Premièrement, quelque chose de nouveau apparaît, la demande dépasse l’offre et les rendements augmentent. Ces rendements attirent ensuite les entrepreneurs et les capitaux. Une nouvelle offre apparaît, les clients disposent de solutions de rechange et le pouvoir de fixation des prix s’affaiblit. À mesure que les bénéfices diminuent, les concurrents moins efficaces font faillite. Enfin, l’offre et la demande reviennent à l’équilibre et les rendements économiques se normalisent.
Nous l’avons vu avec les chemins de fer, les automobiles, la radio, les télécommunications et les ordinateurs personnels. Même si les produits ont changé au fil du temps, la réaction du capitalisme n’a pas changé.
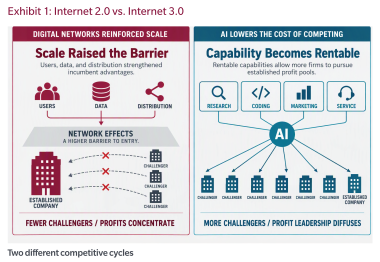
Le capitalisme finit toujours par agir, mais pas toujours au moment attendu. Exemple : le dernier cycle de marché. Comme l’illustre la figure 1, Internet 2.0 a engendré, dans plusieurs grands secteurs, une dynamique économique où « le gagnant remporte presque tout », tandis qu’Internet 3.0 pourrait offrir des capacités sophistiquées à un plus grand nombre de concurrents.
Pourquoi la concurrence a été atténuée
De 2009 à 2021, deux forces ont ralenti la réaction du capitalisme aux rendements élevés. Premièrement, moins de capitaux ont été consacrés à l’offre concurrente. Les modèles à faible intensité d’actifs et la délocalisation ont réduit le besoin de nouvelles capacités de production, tandis que davantage de liquidités ont été redistribuées aux actionnaires ou affectées à des acquisitions. Deuxièmement, Internet 2.0 a rendu certaines entreprises de premier plan plus difficiles à concurrencer à mesure qu’elles prenaient de l’expansion. Un plus grand nombre d’utilisateurs ont généré plus de données, attiré des annonceurs, renforcé la distribution et augmenté les coûts de substitution.
Moins de capacités concurrentes ont été créées à mesure que les barrières numériques étaient relevées. Les marges bénéficiaires et les rendements du capital sont demeurés élevés, les investisseurs ont considéré ces bénéfices comme durables et les ratios d’évaluation ont augmenté.
Les années 2010 n’ont pas aboli le capitalisme, mais elles en ont freiné les mécanismes.
Le retour de la concurrence
Ces deux conditions sont maintenant en train de changer. La relocalisation, la résilience des chaînes d’approvisionnement, la fragmentation des échanges commerciaux et les besoins en infrastructures entraînent un retour des investissements dans la structure de coûts.
L’IA transforme la structure de la concurrence. Les capacités de base des modèles sont de plus en plus abondantes, accessibles et interchangeables. L’IA rend aussi de plus en plus accessibles sous forme de services à louer des fonctions autrefois coûteuses, comme la recherche, la programmation, le marketing, le service à la clientèle et l’administration.
En termes simples, le développement de l’IA exige beaucoup de capitaux, mais son utilisation en exige de moins en moins. Cela réduit la taille minimale et les coûts nécessaires pour tenter de faire concurrence aux entreprises établies. Les entreprises en démarrage, les entreprises établies dans des secteurs voisins et même les clients peuvent s’attaquer aux sources de bénéfices existantes sans recréer toute l’organisation d’une entreprise établie.
L’IA ne garantit pas le succès, mais elle réduit le coût d’une tentative. Les entreprises établies n’ont pas besoin de disparaître pour voir leur rentabilité se dégrader. Il suffit qu’elles dégagent moins de bénéfices supplémentaires, dépensent davantage pour défendre leur position, perdent leur pouvoir de fixation des prix ou obtiennent des rendements inférieurs sur leurs nouveaux investissements.
Quels changements pour les investisseurs?
La question qui se pose en matière de placement n’est pas simplement de savoir qui adopte l’IA; presque toutes les sociétés le feront. Il s’agit de savoir si une entreprise génère aujourd’hui un rendement supérieur à son coût du capital, si elle peut faire fructifier son capital en le réinvestissant à des rendements marginaux intéressants et si elle peut conserver ses gains une fois que les clients et les concurrents ont réagi.
Les avantages durables subsisteront, mais ils devraient plutôt résider dans ce qui reste rare et difficile à reproduire, notamment les capacités physiques, le contexte exclusif, les réseaux de distribution de confiance, les autorisations, les coûts de changement et les relations avec la clientèle.
Le cycle précédent a récompensé les placements dans les sources de bénéfices établies. Le cycle émergent devrait plutôt récompenser la sélectivité. Un indice de référence pondéré en fonction de la capitalisation boursière s’ajuste après les variations des cours, mais les investisseurs axés sur les fondamentaux peuvent évaluer si la rentabilité des entreprises évolue avant que l’indice ne s’ajuste.
La reprise des investissements et l’IA relancent le cycle du capital et, lorsque la concurrence revient, la sélection des actions devrait avoir plus d’importance qu’elle n’en a eu depuis un certain temps.
Tous les placements comportent certains risques, notamment la possibilité de perdre le capital investi.
Les points de vue exprimés sont ceux du ou des auteurs et peuvent changer sans préavis. Ils sont fournis à titre indicatif seulement et ne doivent pas être considérés comme une recommandation d’achat d’un titre, une sollicitation ou un conseil en placement. Les prévisions ne sont pas garanties. Le rendement passé n’est pas garant du rendement futur.
AUTEUR
Robert M. Almeida
Gestionnaire de portefeuille et stratège en placements mondiaux