È ormai chiaro che l’ondata di investimenti in infrastrutture per l’IA è una questione che non riguarda più solo i mercati azionari. Si sta trasformando anche in un importante tema in ambito obbligazionario dato il suo impatto su emissioni, qualità creditizia, dispersione settoriale, costi di finanziamento ed equilibrio tra beta e alpha. Per gli investitori obbligazionari, la questione chiave non è semplicemente chi beneficia della spesa per l’IA, ma chi può finanziarla e trarne un rendimento adeguato, mantenendo al contempo un bilancio solido lungo l’intero ciclo. Ecco perché l’alpha derivante dalla selezione dei titoli svolge un ruolo essenziale.
Considerazioni principali
- La spesa per investimenti nell’IA rappresenta un tema creditizio duraturo, ma più selettivo. Lo sviluppo delle infrastrutture per l’IA dovrebbe continuare a sostenere la crescita, ma i risultati sul fronte del credito dipenderanno dai fondamentali specifici delle aziende, tra cui la struttura di finanziamento, la leva finanziaria e la visibilità dei cash flow.
- Attenzione ai fattori tecnici. Gli emittenti legati all’IA potrebbero in futuro rappresentare una quota maggiore delle emissioni investment grade, in particolare nei settori della tecnologia, delle utility, delle infrastrutture, dei data center, delle telecomunicazioni e in alcuni comparti industriali.
- I fondamentali del credito mostrano un andamento divergente. L’IA sta causando una maggiore dispersione dei fondamentali del credito nei diversi settori, accrescendo l’importanza dell’analisi creditizia.
- La dispersione dovrebbe continuare ad aumentare. I mercati opereranno probabilmente una distinzione tra le società in grado di autofinanziare parte della propria crescita e quelle che dovranno fare ampio ricorso al debito, al capitale privato o al project finance.
- La selezione dei titoli è la principale fonte di alpha. Gli spread ristretti e i fondamentali disomogenei degli emittenti fanno sì che l’esposizione al beta sia meno promettente della selezione bottom-up.
Il tema dell’IA si è esteso anche all’obbligazionario
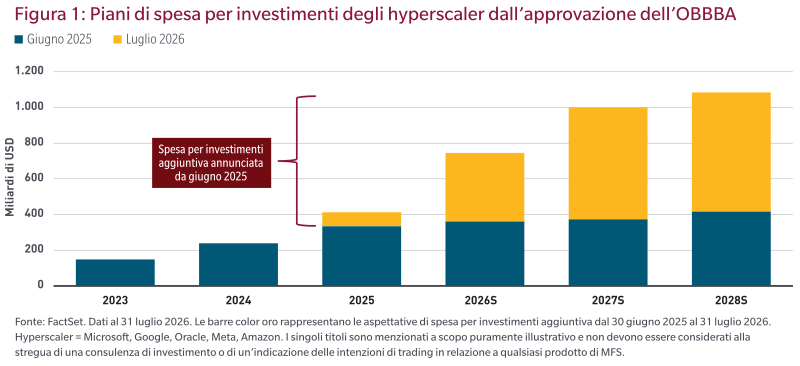
Da motore di crescita in ambito azionario, l’IA è divenuta un tema centrale per il finanziamento sui mercati obbligazionari. Ciò che era iniziato come un tema circoscritto all’azionario tecnologico sta ora alimentando uno dei maggiori cicli di spesa in conto capitale degli ultimi decenni, sostenuto dal rapido aumento degli investimenti degli hyperscaler e da un pacchetto di misure fiscali introdotto nel 2025 che ha incentivato gli investimenti in ricerca e sviluppo (R&S) e in immobilizzazioni. L’impatto macroeconomico è stato significativo: la spesa per l’IA ha sostenuto la crescita e gli utili delle società attive in questo ambito hanno continuato a mostrare una buona tenuta. Tuttavia, la fase successiva dello sviluppo infrastrutturale è sempre più finanziata dai mercati del credito. Questo cambiamento è importante per gli investitori obbligazionari, poiché ogni dollaro aggiuntivo di spesa per investimenti nell’IA solleva interrogativi in merito alla leva finanziaria, agli oneri finanziari, all’accesso ai finanziamenti e alla redditività del capitale investito. Con la crescita degli investimenti nell’IA finanziati dal debito, è probabile che assisteremo a una maggiore dispersione dei risultati sul fronte del credito, per cui la selezione dei titoli svolgerà un ruolo sempre più determinante ai fini della performance della gestione obbligazionaria attiva.
Il ciclo di spesa per investimenti nell’IA: demistificare i data center
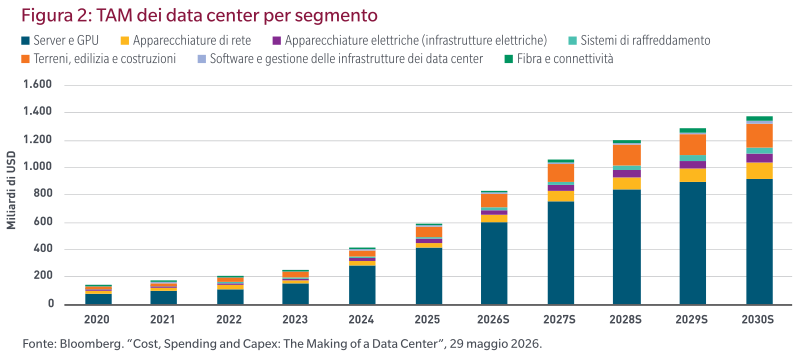
Quando gli investitori parlano dello sviluppo di infrastrutture per l’IA, in genere si riferiscono al ciclo dei data center. I data center sono strutture per l’elaborazione dei dati su scala industriale che richiedono energia, sistemi di raffreddamento, CPU e GPU, memoria, apparecchiature di rete e connettività in fibra ottica. Gran parte degli investimenti iniziali ha riguardato la realizzazione delle strutture fisiche: terreni, edifici, infrastrutture energetiche e sistemi di raffreddamento. Questa prima fase ha già giovato a un’ampia gamma di settori, dalle attrezzature per l’edilizia ai fornitori di soluzioni energetiche modulari. Con il progressivo completamento di queste strutture, la composizione della spesa dovrebbe spostarsi verso l’acquisto di chip, server e apparecchiature di rete. Ciò contribuisce a spiegare perché i portafogli ordini dei produttori di semiconduttori si siano allungati di diversi trimestri e perché il ciclo di spesa per investimenti nell’IA interessi ora un numero crescente di emittenti e settori del credito.
I canali di trasmissione in ambito obbligazionario
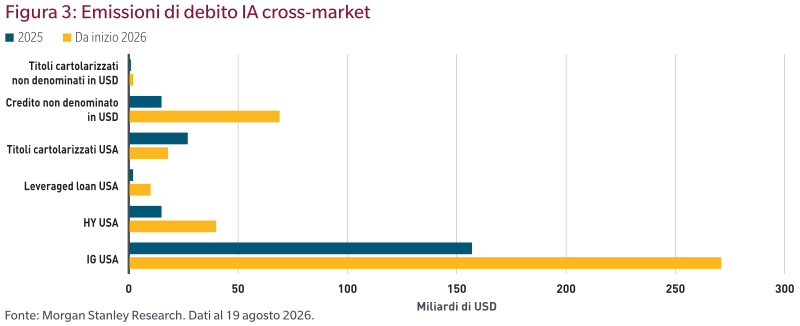
Il principale canale di trasmissione in ambito obbligazionario è costituito dalle emissioni di titoli. Gli investimenti nei data center hanno già assorbito centinaia di miliardi di dollari e, entro la fine del decennio, la spesa annua dovrebbe raggiungere valori nell’ordine delle migliaia di miliardi di dollari. Gli hyperscaler – Microsoft, Alphabet, Amazon, Meta e Oracle – restano la principale fonte di domanda. Grazie ai loro rating investment grade e ai solidi cash flow, queste società hanno potuto finanziare lo sviluppo delle infrastrutture attingendo ai mercati pubblici del credito a spread storicamente contenuti. Come illustrato nella Figura 3, ciò ha reso il credito investment grade il principale mercato per le emissioni obbligazionarie legate all’IA.
Con l’ampliarsi dell’ecosistema dell’IA, anche gli emittenti con rating inferiori stanno facendo il loro ingresso nei mercati del credito pubblico e privato. Rispetto agli hyperscaler, questi emittenti presentano spesso bilanci più fragili, modelli di business meno collaudati e una maggiore incertezza riguardo alla domanda futura. Alcune società emergenti di compute-as-a-service, ad esempio, si sono avvalse di strutture di finanziamento innovative che prevedono l’utilizzo delle GPU come garanzia. I rendimenti possono essere interessanti, ma il rischio di credito è più difficile da valutare, in quanto va tenuto conto della domanda di capacità di elaborazione in eccesso, dei tassi di utilizzo e del valore delle garanzie. Per i gestori obbligazionari, il compito consiste nell’individuare quali emittenti siano in grado di sostenere nuovi livelli di indebitamento in virtù di cash flow solidi e duraturi e quali, invece, siano più vulnerabili in caso di crescita deludente. Con l’aumento delle emissioni obbligazionarie, è probabile che si accentui anche la dispersione dei fondamentali creditizi legati all’IA.
L’impatto dei fattori tecnici potrebbe divenire altrettanto importante di quello dei fondamentali. Riteniamo probabile che le emissioni obbligazionarie legate all’IA si concentrino in pochi settori, tra cui tecnologia, servizi di comunicazione, utility, infrastrutture e alcuni comparti industriali. Nel tempo, tale dinamica potrebbe accrescere la ponderazione di tali settori nei benchmark creditizi, riducendo la relativa predominanza di settori tradizionalmente più rilevanti, come quello bancario. Finora la domanda ha assorbito l’offerta: le grandi emissioni legate all’IA sono state generalmente strutturate su più scadenze e hanno beneficiato di una domanda superiore all’offerta, il che ha consentito agli emittenti di collocare i titoli a valutazioni interessanti. Tuttavia, tale equilibrio non è garantito. Se la domanda degli investitori diminuisce a fronte di un’offerta persistentemente elevata, potrebbe essere necessario un ampliamento degli spread per consentire al mercato di assorbire le nuove emissioni.
Perché la selezione dei titoli diviene essenziale
È per questo motivo che la selezione dei titoli sta divenendo la principale fonte di alpha. Gli spread del settore tecnologico rimangono su livelli storicamente contenuti e il divario tra gli emittenti con gli spread più elevati e quelli con gli spread più bassi è insolitamente ridotto. Di fatto, i mercati continuano a valutare molte obbligazioni societarie legate all’IA come se i rispettivi fondamentali si muovessero nella stessa direzione. La Figura 4 mostra che non è così. Nel 2025 e nel 2026, quando la volatilità è aumentata, la dispersione degli spread nel settore tecnologico si è accentuata maggiormente rispetto al mercato investment grade nel suo complesso. Ciò indica la presenza nel settore di un segmento a beta più elevato, costituita da emittenti passibili di un rapido repricing non appena gli investitori iniziano a distinguere tra società con bilanci solidi e società con una maggiore leva finanziaria o prospettive di crescita più incerte.
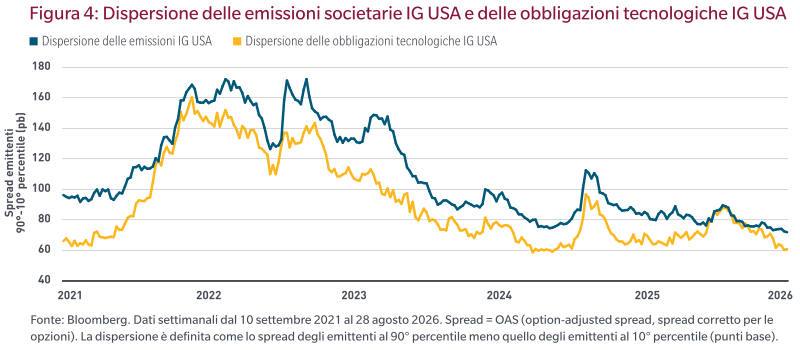
Per i gestori attivi, la combinazione di valutazioni elevate, aumento delle emissioni e crescente dispersione tra i singoli emittenti crea un contesto più favorevole alla selezione bottom-up delle obbligazioni societarie. L’opportunità non consiste semplicemente nell’esporsi al tema dell’IA, ma nel distinguere tra le società con cash flow resilienti, piani di finanziamento credibili e livelli di leva finanziaria gestibili, e quelle che fanno affidamento su ipotesi eccessivamente ottimistiche o su strutture di finanziamento fragili. In un mercato in cui gli spread offrono nel complesso una remunerazione limitata, la capacità di operare questa distinzione farà a nostro avviso la differenza ai fini della performance della gestione attiva.
Conclusioni: dal beta dell’IA all’alpha dell’obbligazionario
La spesa per investimenti nell’IA rimarrà probabilmente un tema duraturo sui mercati, ma riteniamo che nell’obbligazionario la prossima fase sarà caratterizzata più dalla differenziazione tra i singoli emittenti che dall’esposizione generalizzata al tema dell’IA. Mentre lo sviluppo delle infrastrutture per l’IA passa dall’entusiasmo dei mercati azionari al finanziamento tramite i mercati del credito, gli investitori dovranno valutare quali società siano in grado di finanziare la crescita, mantenere la redditività del capitale investito e preservare la solidità dei propri bilanci nell’arco dell’intero ciclo. È qui che le opportunità di generare alpha diventano più interessanti. Gli spread ristretti e l’aumento delle emissioni sconsigliano un’esposizione passiva al tema, mentre la crescente dispersione offre maggiori opportunità per una selezione bottom-up del credito. Per gli investitori obbligazionari l’importante non è quindi inseguire il tema dell’IA, bensì operare una distinzione tra le società con fondamentali creditizi solidi e quelle caratterizzate da strutture di finanziamento fragili o da un eccessivo affollamento degli investitori. A nostro avviso, lo sviluppo delle infrastrutture per l’IA dovrebbe premiare gli investitori capaci di tradurre la dispersione tra i singoli emittenti in una rigorosa selezione dei titoli, passando dal beta dell’IA all’alpha dell’obbligazionario.
Fonte: Bloomberg Index Services Limited. BLOOMBERG® è un marchio commerciale e di servizio di Bloomberg Finance L.P. e delle sue collegate (collettivamente “Bloomberg”). BARCLAYS® è un marchio commerciale e di servizio di Barclays Bank Plc (collettivamente con le sue collegate, “Barclays”), utilizzato su licenza. Bloomberg o i licenzianti di Bloomberg, tra cui Barclays, detengono tutti i diritti di proprietà degli indici Bloomberg Barclays. Né Bloomberg né Barclays approvano o sostengono il presente materiale, né garantiscono la precisione o la completezza delle informazioni ivi contenute, né rilasciano alcuna garanzia, espressa o implicita, circa i risultati ottenibili dalle stesse e, nella misura massima consentita dalla legge, non potranno essere ritenute responsabili di danni derivanti in relazione alle stesse.
Le opinioni espresse nel presente documento sono quelle di MFS Strategy and Insights Group, un’entità interna alla divisione distribuzione di MFS, e possono differire da quelle dei gestori di portafoglio e degli analisti di ricerca di MFS. Queste opinioni sono soggette a variazioni in qualsiasi momento e non vanno considerate alla stregua di una consulenza di investimento fornita dal Consulente, di una raccomandazione di titoli o di un’indicazione delle intenzioni di trading per conto di MFS. Non vi è alcuna garanzia che le previsioni si avverino.
Nessuno stile d’investimento può garantire un guadagno o una protezione dalle perdite. I rendimenti passati non sono una garanzia dei risultati futuri.
Si ricorda che tutti gli investimenti, compresi i fondi comuni, comportano un certo grado di rischio, ivi compresa la possibile perdita del capitale investito.
AUTORI
Benoit Anne
Senior Managing Director,
Strategy and Insights Group
David Peterson
Lead Analyst,
Strategy and Insights Group