In breve
- L'attuale concentrazione degli indici riflette utili generati da una ristretta cerchia di società e la convinzione degli investitori nella durata di questa dinamica, e non i flussi passivi
- La concorrenza finisce per ridurre la redditività e indebolire la leadership in termini di utili
- L'IA potrebbe accelerare questo processo abbassando le barriere all'ingresso e favorendo l'emergere di nuovi concorrenti
Gli indici sono "tabelloni segnapunti" degli utili
Sento spesso dire che l'attuale concentrazione degli utili sia una conseguenza della costruzione di indici ponderati per la capitalizzazione di mercato e dell'ascesa degli investimenti passivi. Questo ragionamento confonde il meccanismo che registra la concentrazione con i fattori economici che ne sono all'origine.
La concentrazione degli indici comincia nell'economia reale. Una manciata di società si accaparra una fetta sproporzionata degli utili societari e dei free cash flow. Di conseguenza, gli investitori attribuiscono a tali aziende un premio di valutazione, in quanto si aspettano che continuino a generare una crescita e una redditività del capitale superiori. È solo in quel momento che un indice ponderato per la capitalizzazione di mercato inizia ad apparire concentrato.
In parole povere, la concentrazione della capitalizzazione di mercato riflette due aspetti: la concentrazione degli utili e la valutazione che gli investitori attribuiscono alla durata prevista ditali utili.
Come mostra la Figura 1, la quota complessiva di capitalizzazione di mercato delle 10 maggiori società dell'S&P 500 ha seguito, in linea di massima, un andamento parallelo alla quota degli utili generata da quelle stesse società all'interno dell'indice.
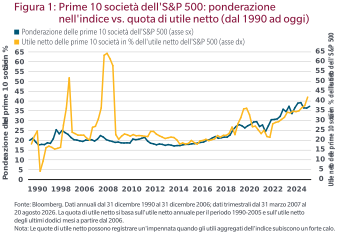
La fine degli anni '90 ha qualcosa da insegnarci, da questo punto di vista. In un periodo in cui l'investimento passivo era decisamente meno diffuso rispetto ad oggi, la concentrazione è aumentata in misura significativa. Gli elementi comuni tra la situazione di allora e quella attuale sono la concentrazione degli utili e la fiducia nella loro sostenibilità, non un specifico strumento d'investimento.
La concentrazione della capitalizzazione di mercato può anche discostarsi dalla concentrazione degli utili, quando gli investitori modificano la durata e il multiplo assegnato a questi ultimi. Alla fine degli anni '90, la concentrazione in termini di capitalizzazione di mercato è aumentata più rapidamente della quota degli utili per un breve periodo; oggi i due parametri sono più allineati. La domanda da porsi, quindi, è per quanto tempo tali utili siano destinati a durare.
Gli investimenti passivi possono rafforzare le ponderazioni esistenti, ma non generano domanda, pricing power, margini o rendimenti sul capitale investito. Un indice non determina quali società attirino clienti o conseguano performance economiche superiori. Si limita a riflettere il risultato. Se la posta in gioco sono i profitti, l'indice è una sorta di tabellone segnapunti.
Come viene meno la concentrazione degli indici
Un'azienda che genera rendimenti eccezionali attrae capitali e nuovi concorrenti. Il capitale fa aumentare l'offerta, mettendo a disposizione dei clienti un maggior numero di alternative, esercitando pressioni sui prezzi e costringendo gli operatori storici a spendere di più per difendere le proprie posizioni. Alla fine, la redditività del capitale marginale investito diminuisce, anche se i rendimenti sugli asset esistenti rimangono elevati per un certo periodo di tempo.
È il ciclo del capitale, di cui abbiamo ampiamente parlato negli ultimi anni. Le ferrovie e le telecomunicazioni hanno trasformato l'economia, ma gli investimenti e la concorrenza che hanno attirato hanno finito per creare un eccesso di capacità e ridurre i rendimenti. La tecnologia era reale e duratura, ma ciò che si è rivelato meno sostenibile è stato il presupposto che i profitti straordinari sarebbero rimasti concentrati a tempo indeterminato.
Le aziende di maggiori dimensioni non devono necessariamente scomparire o smettere di crescere affinché la concentrazione si riduca. È sufficiente che conseguano utili incrementali inferiori, spendano di più per difendere la propria posizione (come osserviamo oggi), generino una minore redditività sui nuovi investimenti (come accade oggi) o ricevano una valutazione inferiore (un'altra cosa che osserviamo oggi) man mano che gli investitori riducono la durata prevista dei loro vantaggi competitivi.
La concentrazione non scompare per il semplice fatto di essere elevata. Scompare quando cambia il panorama competitivo.
L'IA accelera il ciclo
L'IA sta accelerando tale cambiamento. Gli investitori si sono concentrati sui vantaggi che l'IA può offrire ai leader di oggi, ma potrebbero sottovalutare il modo in cui permette ai concorrenti di domani di farsi strada.
L'IA sta infatti abbassando la soglia minima necessaria per avviare e gestire un'azienda. Capacità che un tempo richiedevano una grande organizzazione e un organico fisso (dalla ricerca alla programmazione, passando per il marketing, il servizio clienti e l'amministrazione) possono essere sempre più spesso esternalizzate o automatizzate. L'IA non garantisce che una nuova impresa avrà successo, ma riduce il costo di fare un tentativo. E oggi assistiamo a un forte aumento di tentativi.
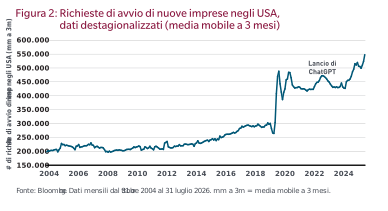
Vale quindi la pena monitorare l'aumento delle richieste di avvio di nuove imprese negli Stati Uniti. Sebbene le richieste non si traducano automaticamente in aziende operative e le tempistiche non dimostrino che all'origine di tale aumento vi sia l'IA, la tendenza è in linea con l'abbattimento delle barriere alla creazione di imprese e con la concorrenza per fonti di profitto consolidate.
Gli indici detengono dapprima i "donatori di utili"
È importante sottolineare che molte delle aziende che competono per accaparrarsi i bacini di profitto degli operatori consolidati sono private. Di conseguenza, il benchmark potrebbe includere i "donatori di utili" con una ponderazione elevata anni prima di detenere gli effettivi beneficiari degli utili.
Potrebbe non esserci mai un beneficiario ovvio. Molti concorrenti di piccole dimensioni potrebbero, agendo collettivamente, frammentare il mercato di un operatore storico, esercitare pressioni sui prezzi e trasferire parte del surplus ai clienti. Il valore economico può aumentare, mentre la quota detenuta dagli attuali leader dell'indice può diminuire.
Non tutti i vantaggi competitivi verranno meno. Come abbiamo sottolineato in diverse edizioni dello "Strategist Corner" di quest'anno, dati proprietari, flussi di lavoro consolidati, sistemi regolamentati, canali di distribuzione e relazioni con i clienti potrebbero diventare via via più importanti con la diffusione dell'IA. L'opportunità sta nel distinguere le società i cui vantaggi si rafforzano da quelle i cui rendimenti si rivelano meno duraturi di quanto gli investitori presumano.
La domanda fondamentale non è semplicemente quali aziende adotteranno l'IA. Quasi tutte lo faranno, e quelle vincenti disporranno del giusto mix di capitale umano e capitale token. Il punto è capire quali società mantengano previsioni di crescita, margini e rendimenti ragionevoli in un contesto di costi in aumento e concorrenza più agguerrita.
Di conseguenza, le ponderazioni nelle società di grandi dimensioni detenute da molti portafogli attivi sono inferiori rispetto ai benchmark. Questo atteggiamento non riflette necessariamente un'avversione nei confronti delle aziende di maggiori dimensioni, bensì una riluttanza a dare per scontato che i rendimenti straordinari dureranno per sempre. Tale disciplina può rappresentare un freno alla performance fintanto che i profitti e le ponderazioni negli indici rimangono concentrati, ma può rivelarsi vincente quando il ciclo del capitale subisce un'inversione di tendenza, i rendimenti diminuiscono e la leadership di mercato si sposta. Un indice ponderato per la capitalizzazione si adegua solo dopo che i prezzi hanno subito variazioni, mentre i gestori attivi possono posizionarsi già prima che il tabellone segnapunti si aggiorni. Non è necessario individuare ogni singolo beneficiario degli utili. Evitare i "donatori di utili" potrebbe essere altrettanto importante.
Conclusioni
I flussi passivi possono amplificare l'attuale concentrazione, ma non sono stati loro a creare le fonti di profitto che ne sono alla base e non possono preservarle quando la concorrenza modifica le dinamiche economiche. E proprio come accaduto in passato, sarà la concorrenza, e non i meccanismi degli indici, a decidere come finirà l'attuale concentrazione. L'investimento passivo si limita a registrare il risultato.
L'S&P 500 Index misura la performance dell'ampio mercato azionario statunitense. Non è possibile investire direttamente in un indice
"Standard & Poor's ® " e "S&P ® " sono marchi registrati di Standard & Poor's Financial Services LLC ("S&P") e Dow Jones è un marchio registrato di Dow Jones Trademark Holdings LLC ("Dow Jones"). Tali marchi sono concessi in licenza d'uso ad S&P Dow Jones Indices LLC e concessi in sublicenza per determinati scopi ad MFS. L'S&P 500 ® è un prodotto di S&P Dow Jones Indices LLC, ed è stato concesso in licenza d'uso ad MFS. I prodotti di MFS non sono sponsorizzati, approvati, venduti o promossi da S&P Dow Jones Indices LLC, Dow Jones, S&P o dalle rispettive affiliate, e né S&P Dow Jones Indices LLC, Dow Jones, S&P, né le rispettive affiliate rilasciano alcuna dichiarazione in merito all'opportunità di investire in tali prodotti.
Le informazioni di cui sopra nonché le singole società e/o i singoli titoli menzionati non devono essere interpretati come una consulenza d'investimento, una raccomandazione di acquisto o di vendita o un'indicazione delle intenzioni di trading in relazione ad alcun prodotto MFS.
Si ricorda che tutti gli investimenti comportano un certo grado di rischio, ivi compresa la possibile perdita del capitale investito
Le opinioni espresse sono quelle del o degli autori e sono soggette a modifi ca in qualsiasi momento. Tali opinioni sono fornite a mero scopo informativo e non devono essere considerate una raccomandazione sulla quale basare l'acquisto di titoli né una sollecitazione o una consulenza d'investimento. Non vi è alcuna garanzia che le previsioni si avverino. I rendimenti passati non sono una garanzia dei risultati futuri.
Autore
Robert M. Almeida
Portfolio Manager e
Global Investment Strategist