In breve
- I tassi a lungo termine stanno salendo perché la domanda di capitale è in aumento.
- Gli anni 2010 sono stati un decennio a bassa intensità di capitale; oggi quest'ultima è di gran lunga maggiore.
- L'aumento dei tassi a lungo termine rispecchia un cambiamento strutturale nel ciclo del capitale, non soltanto l'evoluzione della politica della Fed.
Perché i tassi statunitensi a lungo termine stanno salendo?
La risposta ruota solitamente attorno alla Federal Reserve, ai dati sull'inflazione o alle ultime decisioni di politica monetaria. Questi fattori sono senz'altro rilevanti, soprattutto su orizzonti più brevi; tuttavia, rischiano di offuscare il cambiamento strutturale ben più importante in atto sotto la superficie.
Il mondo richiede più capitale
La Fed fissa il tasso di riferimento overnight e influenza le condizioni finanziarie, ma non determina unilateralmente il rendimento dei titoli del Tesoro USA a 10 anni. I tassi a lungo termine rispecchiano, tra le altre cose, le aspettative di crescita e inflazione, l'equilibrio tra risparmio e investimento e la remunerazione richiesta dagli investitori per impegnare il proprio capitale per un decennio.
Dalla flessione alla crescita della domanda di capitale
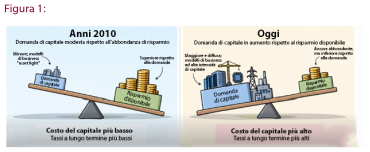
Come abbiamo scritto in precedenza, gli anni 2010 sono stati un decennio caratterizzato da una diminuzione della domanda di capitale. In quel periodo le imprese hanno esternalizzato la produzione, ottimizzato le catene di approvvigionamento globali e adottato modelli di business "asset-light". Il software ha sostituito l'hardware. La proprietà intellettuale ha sostituito le fabbriche. Molte imprese hanno generato profitti crescenti senza investire in misura proporzionale nella capacità fisica.
Anziché essere investito in nuovi impianti, sistemi energetici o catene di approvvigionamento, il capitale veniva spesso restituito agli azionisti.
In breve, la domanda di finanziamenti era modesta rispetto all'offerta disponibile di risparmio a livello globale, e ciò ha contribuito a mantenere i tassi d'interesse reali e i rendimenti obbligazionari a lungo termine su livelli contenuti. Le banche centrali hanno rafforzato tale contesto, ma non ne hanno creato le dinamiche economiche di fondo.
Lo scenario di oggi è quasi l'opposto.
Ingenti capitali vengono riversati in data center, fabbriche di semiconduttori, impianti di generazione elettrica, reti di trasmissione, capacità di difesa, stabilimenti produttivi e nel rafforzamento delle catene di approvvigionamento. Molti di questi investimenti rispondono a esigenze strategiche di lungo periodo, sono difficilmente reversibili in tempi brevi e richiedono enormi risorse in termini di denaro, manodopera, energia, attrezzature e tempo.
Come se non bastasse, vengono effettuati tutti contemporaneamente.
Quando la domanda di investimenti aumenta rispetto all'offerta disponibile di risparmio, si crea una pressione al rialzo sul costo del capitale. L'aumento dei tassi d'interesse a lungo termine, quindi, non dovrebbe essere interpretato solo come una reazione alla prossima decisione della Fed, ma anche come il segnale di una maggiore intensità di capitale nell'economia.
Figura 1:
L'IA agisce su ambo i lati
L'intelligenza artificiale (IA) gioca un ruolo di primo piano in questo cambiamento, poiché influisce su ambo i lati del ciclo del capitale.
A monte, lo sviluppo dell'IA richiede investimenti straordinari in capitale fisico. La tecnologia può sembrare immateriale, ma l'infrastruttura che la sostiene non lo è affatto. Data center, chip, memorie, alimentazione, sistemi di raffreddamento e reti sono tutti settori ad alta intensità di capitale.
A valle, l'IA abbassa le barriere all'ingresso e permette a nuovi concorrenti di insidiare fonti di profitto consolidate.
Di conseguenza, le imprese potrebbero trovarsi costrette a investire maggiori capitali per crescere o semplicemente per difendere i profitti esistenti, in un contesto in cui la concorrenza rende più incerti i rendimenti del capitale investito.
Implicazioni per gli investitori
Alcune imprese otterranno rendimenti appetibili dai propri investimenti, altre affronteranno spese ragguardevoli solamente per difendere la propria quota di mercato e i propri margini di profitto. La differenza tra i due gruppi di aziende dovrebbe diventare sempre più evidente.
Ecco perché l'aumento dei tassi, i cambiamenti nella leadership di mercato e le opportunità per la gestione attiva non sono fenomeni tra loro distinti, bensì diverse espressioni dello stesso cambio di regime.
Lo scorso decennio ha premiato le imprese che sono riuscite a crescere impiegando poco capitale incrementale e a difendere fonti di profitto insolitamente durature. Questa prossima fase potrebbe tracciare una linea di demarcazione tra le aziende capaci di accrescere il capitale generando rendimenti interessanti e quelle costrette a spendere semplicemente per difendersi dalle nuove minacce della concorrenza.
I tassi sono il sintomo. Il ciclo del capitale è la causa. E questo ciclo sembra profondamente diverso da quello che l'ha preceduto.
Si ricorda che tutti gli investimenti comportano un certo grado di rischio, ivi compresa la possibile perdita del capitale investito.
Le opinioni espresse sono quelle del o degli autori e sono soggette a modifi ca in qualsiasi momento. Tali opinioni sono fornite a mero scopo informativo e non devono essere considerate una raccomandazione sulla quale basare l'acquisto di titoli né una sollecitazione o una consulenza d'investimento. Non vi è alcuna garanzia che le previsioni si avverino. I rendimenti passati non sono una garanzia dei risultati futuri.
Autore
Robert M. Almeida
Portfolio Manager e
Global Investment Strategist