In sintesi
Il dibattito sugli stili d’investimento attivo e passivo è spesso incentrato su commissioni, efficienza e performance recenti. Si tratta di aspetti importanti, soprattutto dopo un periodo in cui superare la performance degli indici di riferimento non è stato affatto facile. Tuttavia tali considerazioni non devono indurci a trascurare un punto più importante: un titolo azionario rappresenta un diritto sui cash flow futuri di una società e il suo prezzo riflette le aspettative attuali relative a tali cash flow. I rendimenti futuri di un investimento dipendono dal divario tra i prezzi attuali e gli sviluppi futuri.
Perché? Perché i cicli del capitale incidono sui risultati. I rendimenti elevati attraggono gli investimenti, gli investimenti influenzano l’offerta, la concorrenza e il pricing power, e questi cambiamenti finiscono per mettere alla prova le ipotesi incorporate nelle valutazioni.
Gli argomenti a favore della gestione attiva non poggiano sulla convinzione che i mercati ignorino i cambiamenti. I prezzi guardano al futuro e riflettono in modo efficiente le aspettative collettive sugli sviluppi a venire. Tuttavia gli indici ponderati per la capitalizzazione di mercato assegnano la quota maggiore di capitale alle società che hanno già raggiunto dimensioni consistenti, rispecchiando la crescita degli utili passata, l’apprezzamento dei corsi azionari e la convinzione degli investitori. Gli investitori passivi restano pertanto ancorati alla leadership di mercato attuale tramite ponderazioni dell’indice basate sui successi passati. La concentrazione non costituisce un problema in sé; è il risultato di fondamentali robusti, valutazioni favorevoli e condizioni macroeconomiche propizie. La questione chiave è capire se le condizioni che hanno permesso agli attuali leader di mercato di affermarsi possano perdurare, e in caso contrario, da dove giungerà la prossima generazione di leader.
Cominciamo dalle azioni
Un’azione non è semplicemente un ticker, un’esposizione fattoriale o una ponderazione dell’indice. È un diritto di proprietà su un’azienda, e il suo valore dipende dalla liquidità che quell’azienda è in grado di generare per i suoi proprietari nel corso del tempo.
Questo è il punto di partenza della gestione attiva. La sfida non consiste semplicemente nell’individuare società valide, ma nel valutare se la quotazione attuale riflette la redditività futura. Aziende valide possono infatti rivelarsi investimenti deludenti se le aspettative sono troppo alte; viceversa, società meno favorite possono risultare interessanti se oggetto di aspettative troppo basse.
La valutazione è espressione delle aspettative
La valutazione non è solo uno strumento per decidere le tempistiche di un investimento; è anche espressione delle aspettative del mercato. Parametri come il rapporto price/earning (P/E) costituiscono riferimenti utili, ma non determinano il valore intrinseco di un titolo. Una valutazione elevata non è sempre eccessiva, e una valutazione bassa non è sempre conveniente. Ciò che conta è capire se il potenziale di crescita futura, la sostenibilità dei margini, i reinvestimenti e l’assunzione di rischi supportano l’attuale valutazione.
Questo aspetto assume ancora più importanza quando i cicli del capitale cambiano rotta. Le principali ponderazioni degli indici di riferimento possono essere costituite da ottime società, ma i rendimenti futuri dipendono dalla loro capacità di continuare a superare aspettative già elevate.
I multipli di valutazione da soli potrebbero non costituire il maggiore rischio. Molti degli attuali leader di mercato non presentano valutazioni eccessive secondo i parametri convenzionali. La questione più importante è se gli utili futuri possano giustificare i prezzi attuali via via che la concorrenza si intensifica e il fabbisogno di capitale aumenta. Più che dalla contrazione dei multipli, il prossimo ciclo potrebbe essere plasmato da previsioni sugli utili che si rivelano troppo ottimistiche.
L’importanza dei cicli del capitale
I cicli del capitale sono semplici ma potenti: i rendimenti elevati attraggono capitale; il capitale crea capacità; le capacità modificano il panorama concorrenziale; e la concorrenza incide su pricing power, margini e rendimenti futuri.
Le società di successo non devono necessariamente fallire, ma non si deve nemmeno dare per scontato che i rendimenti eccezionali siano destinati a durare. Con l’evolversi del ciclo del capitale, alcune aziende rafforzeranno i propri vantaggi, mentre altre scopriranno che crescita non significa necessariamente creazione di valore. La gestione attiva mira distinguere tra questi sviluppi, prima che si riflettano nelle quotazioni.
Un indice ponderato per la capitalizzazione di mercato contiene i futuri vincitori e i futuri perdenti in proporzione al loro attuale valore di mercato. Non valuta quali società, settori o aspettative saranno premiati o penalizzati nella prossima fase del ciclo.
Perché l’ultimo decennio ha premiato la semplice esposizione al mercato
Il decennio successivo alla crisi finanziaria globale ha creato condizioni insolitamente propizie agli investimenti passivi: tassi in calo, abbondante liquidità, globalizzazione e ascesa dei modelli di business "asset-light". La crescita degli utili è stata premiata, i multipli si sono espansi e le società di maggiori dimensioni sono diventate ancora più grandi.
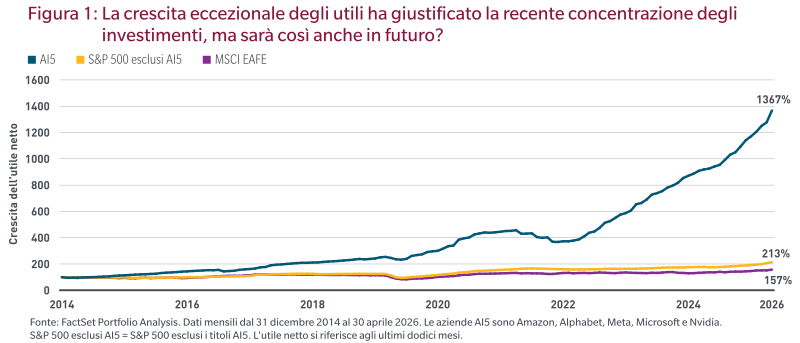
Ciò ha generato un potente circolo virtuoso: i fondamentali solidi hanno spinto al rialzo i prezzi, l’aumento dei prezzi ha incrementato le ponderazioni negli indici di riferimento e l’incremento delle ponderazioni ha aumentato le esposizioni passive. Come illustrato nella Figura 1, gran parte della concentrazione che osserviamo oggi è giustificata dall’effettiva generazione di utili. La concentrazione non è un giudizio, ma un risultato. La questione è se questi bacini di profitto persisteranno e quali fattori potrebbero causare un ampliamento o una rotazione della leadership.
L’implicazione è che, a fronte della loro progressiva crescita, i maggiori titoli azionari hanno finito per dominare i benchmark non solo in termini di ponderazione ma anche in termini di rischio.
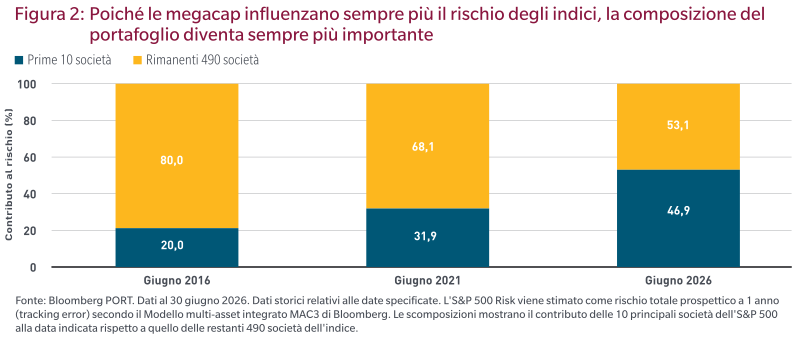
Per i gestori attivi, questo ha implicazioni per la costruzione del portafoglio: la decisione di sottopesare le azioni di maggiori dimensioni non si basa più solo su considerazioni legate alle valutazioni o alla convinzione; è divenuta una sfida a livello di costruzione del portafoglio. Decidere di non investire in queste società o di sottopesarle ha fortemente ridotto il beta del portafoglio, e gli investitori hanno spesso avuto difficoltà a sostituire tale esposizione con altri investimenti growth. La crescente concentrazione dei rendimenti di mercato in un ristretto gruppo di titoli ha causato grandi difficoltà ai portafogli con beta più basso in termini di performance relativa.
Il prossimo ciclo sarà caratterizzato da una maggiore intensità di capitale
Il prossimo ciclo sarà caratterizzato da una maggiore intensità di capitale per le società che attualmente dominano gli indici ponderati per la capitalizzazione di mercato. L’IA è l’esempio più emblematico, in quanto rappresenta una rivoluzione nel settore del software dipendente da semiconduttori, data center, energia, terreni, permessi e catene produttive. L’IA può esistere nel cloud, ma il cloud esiste grazie a infrastrutture fisiche.
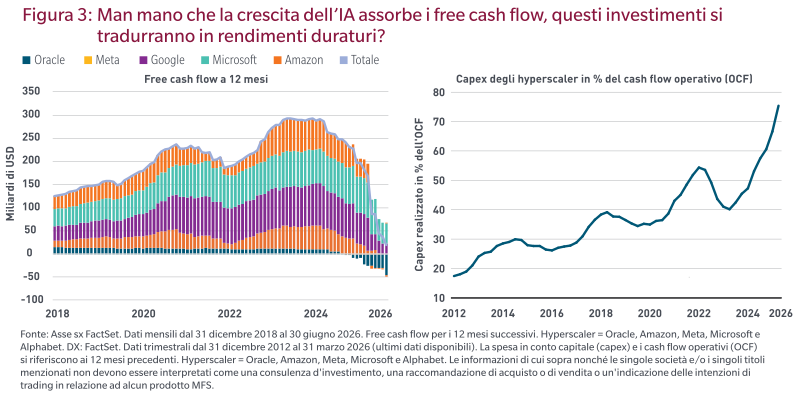
La spesa per investimenti nell’IA illustra quale sia la sfida per gli investitori. Le società stanno raccogliendo aggressivamente fondi per finanziare lo sviluppo dell’IA, e sebbene domanda e utili restino favorevoli, le valutazioni e il free cash flow sono sotto pressione.
Ciò non significa che le opportunità di ottenere sostanziosi rendimenti futuri siano svanite, ma il margine di errore si è ridotto. Quando le aspettative sono elevate, anche una lieve modifica delle ipotesi di partenza può incidere in modo significativo sui rendimenti.
Al di là della spesa in conto capitale, l’IA trasformerà i settori, reindirizzerà i bacini di profitto e metterà a dura prova i modelli di business tradizionali. Alcune aziende utilizzeranno l’IA per migliorare la produttività, rafforzare i rapporti con i clienti e proteggere i margini. Altre potrebbero andare incontro a una disintermediazione a mano a mano che il software automatizza il lavoro, la distribuzione o le competenze specialistiche. La questione da porsi non è solo chi è esposto all’IA, ma chi può implementarla in modo efficace continuando a migliorare i margini.
L’intensità di capitale incide sui rendimenti. La crescita ora richiede più investimenti, il che implica rischi legati all’esecuzione, ai finanziamenti, alle normative e alla sovraccapacità. La domanda, quindi, non riguarda più chi potrà crescere, ma chi potrà crescere in modo redditizio.
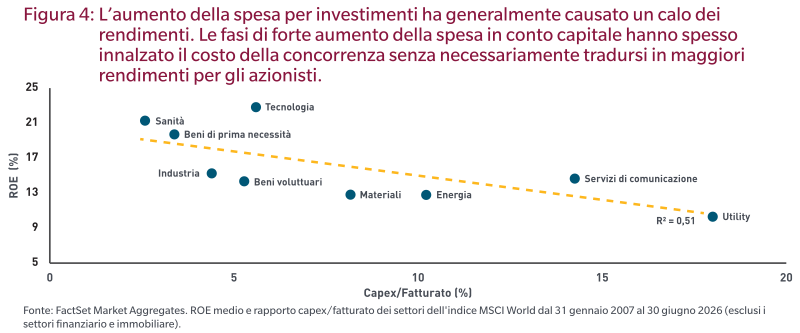
La stessa logica si applica anche ad altri settori. Autonomia strategica, reshoring, difesa, elettrificazione, investimenti nella rete e resilienza delle catene produttive non sono solo temi growth: sono esigenze di capitale. Queste iniziative attrarranno inoltre capitale e metteranno in evidenza i modelli più deboli, il che potrà creare opportunità durature per i gestori attivi.
Gli investimenti passivi non guardano al passato, ma sono ancorati
Gli investimenti passivi non guardano semplicemente al passato. I prezzi guardano al futuro, ma le ponderazioni di un benchmark sono il prodotto di sviluppi passati. Il peso di una società nell’indice riflette sia le aspettative attuali che gli utili erogati in passato, l’andamento della quotazione e l’entusiasmo degli investitori che ha fatto sì che al titolo fosse attribuita tale ponderazione.
Gli investimenti passivi generalmente sono efficaci quando le aspettative di consenso sono per lo più corrette e il futuro è simile al passato recente. Sono meno indicati in contesti in cui la gamma di opportunità varia, il costo del capitale cambia e i vincitori di domani sono diversi da quelli di ieri. L’approccio passivo riflette efficacemente le stime di consenso ma non le mette in discussione.
Gli investitori passivi non devono necessariamente credere che i leader del momento siano sopravvalutati per rendersi conto che la composizione dei benchmark si basa su un presupposto: ossia che l’attuale concentrazione degli utili non subirà grosse variazioni nel tempo.
Il ruolo della gestione attiva
Qualsiasi argomentazione credibile a favore della gestione attiva deve riconoscere che di recente molti gestori attivi non hanno generato extra-rendimenti su base regolare e che gli investitori hanno ottenuto ottimi risultati dall’esposizione a basso costo agli indici di riferimento. In alcuni casi, i gestori attivi sono stati troppo cauti nei confronti delle società ad alta crescita, hanno fatto troppo affidamento sul ritorno alla media (mean reversion) oppure non si sono differenziati a sufficienza al netto delle commissioni. L’insegnamento da trarre è che bisogna alzare gli standard. La gestione attiva deve essere selettiva, differenziata e disciplinata, e deve offrire valore reale a fronte delle commissioni applicate.
I vantaggi della gestione attiva non devono quindi poggiare sul mero rifiuto dell’approccio passivo quanto sull’individuazione delle aree in cui le aspettative possono essere errate e i prezzi possono non riflettere accuratamente i cash flow futuri. Un argomento ancora più convincente a favore della gestione attiva è che le aspettative sono ipotesi, non fatti, plasmate da fondamentali, estrapolazioni, effetto gregge ed esperienze recenti.
Per catturare l’alpha è necessario adottare una prospettiva differenziata e individuare una gamma di opportunità che possa premiare tale prospettiva. Per gran parte dello scorso decennio la gamma di opportunità ha risentito di una bassa dispersione, del predominio dei leader dei benchmark e di condizioni macroeconomiche che hanno favorito la crescita di molte aziende contemporaneamente. Un eventuale aumento della dispersione con l’inizio di una nuova fase del ciclo potrebbe offrire maggiori margini di manovra per decisioni attive.
Più che prevedere gli sviluppi macroeconomici, per MFS gestione attiva significa valutare le dinamiche economiche di un’impresa: le opportunità di reinvestimento, il pricing power, la disciplina di capitale e la sostenibilità dei cash flow. Questi fattori assumeranno maggiore importanza con l’evolversi del nuovo ciclo del capitale e le società dovranno effettuare sostanziosi investimenti in un contesto di aumento del costo del capitale e di crescenti incertezze sul fronte delle politiche. Diverrà sempre più difficile dissimulare un’allocazione del capitale poco efficace e prevediamo quindi che le società che confondono la crescita con la creazione di valore otterranno risultati deludenti, mentre a brillare saranno quelle che offrono vantaggi duraturi, reinvestimenti disciplinati e una solida generazione di cassa.
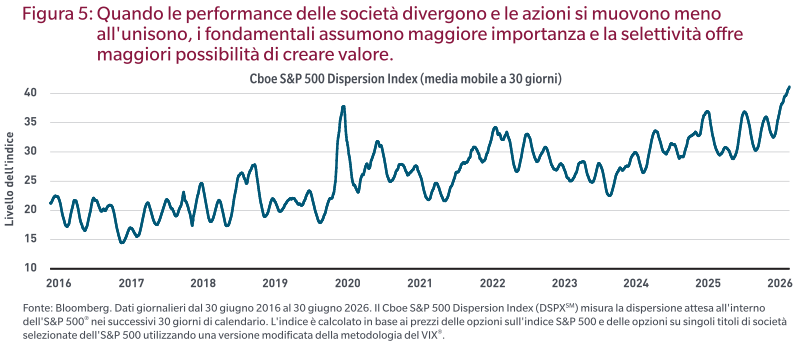
Riteniamo che un’esposizione passiva al mercato continui ad avere una sua giustificazione, ma è importante riconoscere che “passiva” non significa “neutrale”. Un indice di riferimento presenta infatti distorsioni a favore delle dimensioni, del successo passato, del consenso attuale e dei settori che hanno già attratto capitali. Queste preferenze possono essere giustificate, ma rimangono comunque delle supposizioni, non dei fatti, riguardo alla leadership in materia di benefici. La gestione attiva consente di esaminare queste preferenze e decidere se sono giustificate, eccessive o incapaci di cogliere i cambiamenti.
Conclusioni: Dall’esposizione al mercato alla selettività
L’ultimo decennio ha premiato coloro che hanno assunto un’esposizione al mercato. Tassi in calo, abbondante liquidità, modelli di business “asset-light” e le piattaforme dominanti hanno dato slancio ai rendimenti di un ampio ventaglio di società, rendendo difficile sovraperformare le esposizioni ai benchmark. Il prossimo ciclo del capitale potrebbe tuttavia rivelarsi meno generoso. L’aumento dei costi, l’inasprimento della concorrenza, i requisiti patrimoniali più stringenti e i cambiamenti nelle strutture industriali amplieranno probabilmente il divario tra vincitori e perdenti.
Ciò non significa che l’investimento passivo sia sbagliato, né che la gestione attiva sia facile. Questi due stili d’investimento presentano caratteristiche e rischi diversi, ma se il prossimo ciclo premierà modelli di business, strutture di capitale e fonti di crescita dei cash flow differenti, un’esposizione ampia al mercato da sola potrebbe rivelarsi meno redditizia e più rischiosa. Le opportunità sono da ricercare nelle aree in cui le aspettative sono troppo elevate, il capitale è stato allocato in modo errato e la creazione di valore sostenibile non è stata adeguatamente riconosciuta. Non si tratta di passare da un approccio passivo a uno attivo, ma di preferire la selettività alla semplice esposizione al mercato. In un ciclo caratterizzato da risultati divergenti, riteniamo che le aziende che ne usciranno vincitrici saranno quelle i cui cash flow futuri continueranno a superare le aspettative del mercato.
“Standard & Poor’s®” e “S&P®” sono marchi registrati di Standard & Poor’s Financial Services LLC (“S&P”) e Dow Jones è un marchio registrato di Dow Jones Trademark Holdings LLC (“Dow Jones”). Tali marchi sono concessi in licenza d’uso ad S&P Dow Jones Indices LLC e concessi in sublicenza per determinati scopi ad MFS. L’S&P 500® è un prodotto di S&P Dow Jones Indices LLC, ed è stato concesso in licenza d’uso ad MFS. I prodotti di MFS non sono sponsorizzati, approvati, venduti o promossi da S&P Dow Jones Indices LLC, Dow Jones, S&P o dalle rispettive affiliate, e né S&P Dow Jones Indices LLC, Dow Jones, S&P, né le rispettive affiliate rilasciano alcuna dichiarazione in merito all’opportunità di investire in tali prodotti.
Fonte dei dati sull’indice: MSCI. MSCI non rilascia alcuna garanzia o dichiarazione esplicita o implicita e non si assume alcuna responsabilità per quanto riguarda i dati MSCI contenuti nel presente documento. Non è consentita la ridistribuzione dei dati MSCI né il loro utilizzo come base per altri indici, titoli o prodotti finanziari. Il presente documento non è stato approvato, esaminato o prodotto da MSCI.
Fonte: Bloomberg Index Services Limited. BLOOMBERG® è un marchio commerciale e di servizio di Bloomberg Finance L.P. e delle sue collegate (collettivamente “Bloomberg”). BARCLAYS® è un marchio commerciale e di servizio di Barclays Bank Plc (collettivamente con le sue collegate, “Barclays”), utilizzato su licenza. Bloomberg o i licenzianti di Bloomberg, tra cui
Barclays, detengono tutti i diritti di proprietà degli indici Bloomberg Barclays. Né Bloomberg né Barclays approvano o sostengono il presente materiale, né garantiscono la precisione o la completezza delle informazioni ivi contenute, né rilasciano alcuna garanzia, espressa o implicita, circa i risultati ottenibili dalle stesse e, nella misura massima consentita dalla legge, non potranno essere ritenute responsabili di danni derivanti in relazione alle stesse.
Le opinioni espresse nel presente documento sono quelle di MFS Strategy and Insights Group, un’entità interna alla divisione distribuzione di MFS, e possono differire da quelle dei gestori di portafoglio e degli analisti di ricerca di MFS. Queste opinioni sono soggette a variazioni in qualsiasi momento e non vanno considerate alla stregua di una consulenza di investimento fornita dal Consulente, di una raccomandazione di titoli o di un’indicazione delle intenzioni di trading per conto di MFS. Non vi è alcuna garanzia che le previsioni si avverino.
Nessuno stile d’investimento può garantire un guadagno o una protezione dalle perdite. I rendimenti passati non sono una garanzia dei risultati futuri.
Si ricorda che tutti gli investimenti, compresi i fondi comuni, comportano un certo grado di rischio, ivi compresa la possibile perdita del capitale investito.
AUTORI
Rob Almeida
Portfolio Manager e Global Investment Strategist
Ross Cartwright
Lead Strategist, Strategy and Insights Group