Équipe Points de vue sur les marchés
PRINCIPAUX POINTS À RETENIR
|
Économie et marchés

La croissance mondiale s’étend au-delà des services |
PERSPECTIVE DE MFS
|

Les attentes à l’égard des taux à la fin de l’année ont dépassé les niveaux d’avant la guerre |
PERSPECTIVE DE MFS
|

De meilleures perspectives de bénéfices soutiennent les actions |
PERSPECTIVE DE MFS
|

La valeur reprend de la vigueur à mesure que le momentum s’essouffle |
PERSPECTIVE DE MFS
|
| É.-U. |
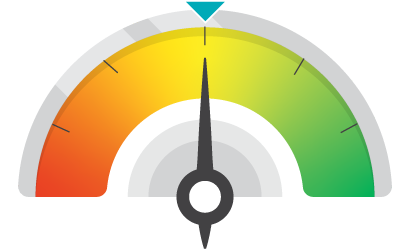
• SOUS-PONDÉRATION • NEUTRE • SURPONDÉRATION
|
| CONSIDÉRATIONS DE MFS |
| GRANDES CAPITALISATION |
- Les taux de dépassement des bénéfices ont atteint leur plus haut niveau depuis plusieurs années, les services financiers, l’énergie et les matières ayant fortement contribué à la croissance globale des bénéfices.
- Malgré l’élargissement de la croissance des bénéfices, l’ampleur de la croissance demeure concentrée dans les technologies adjacentes à l’IA.
| PETITES ET MOYENNES CAP. |
- Les révisions des bénéfices et les prévisions de croissance continuent de s’accélérer.
- Dans le segment des actions à petite et à moyenne capitalisation, les actions à moyenne capitalisation présentent une évaluation nettement inférieure à celle des actions à grande et à petite capitalisation.
| CROISSANCE |
- Malgré de solides bénéfices, les niveaux des dépenses en immobilisations des sociétés à très grande échelle et la question de savoir si les flux de trésorerie futurs générés par ces investissements seront suffisants demeurent préoccupants.
- L’élargissement des bénéfices devrait offrir des occasions à l’extérieur des mégacapitalisations.
| VALEUR |
- Les solides bénéfices des secteurs de valeur cycliques soutiennent une participation plus large au marché.
- Les évaluations inférieures demeurent intéressantes, mais les investisseurs devraient se concentrer sur les sociétés affichant des bénéfices et des bilans de grande qualité afin de tirer parti des occasions relatives.
| EUROPE HORS R.-U. |

- Les bénéfices s’améliorent à mesure que le secteur manufacturier se stabilise et que la demande liée à l’IA s’amplifie.
- Les dépenses budgétaires, de défense et d’infrastructures stimulent les investissements dans un plus grand nombre de secteurs.
- Les évaluations demeurent favorables, même si le regain du risque lié à l’Iran justifie la prudence.
| CONSIDÉRATIONS DE MFS |
- Nous privilégions les sociétés liées aux dépenses en immobilisations, à l’automatisation, à l’électrification et aux infrastructures électriques.
- La forte dispersion des évaluations favorise la sélection active des titres dans l’ensemble des régions et des secteurs.
- La résilience des bénéfices, le pouvoir de fixation de prix et la solidité du bilan pourraient compenser la sensibilité macroéconomique.
| R.-U. |

- Un nouveau premier ministre est en poste, mais la croissance mondiale et les taux continuent d’influencer les actions britanniques plus que la politique monétaire.
- L’inflation pèse sur la confiance, mais les bénéfices demeurent résilients.
- Les évaluations demeurent intéressantes dans un contexte d’intérêt limité des investisseurs.
| CONSIDÉRATIONS DE MFS |
- Les fortes décotes d’évaluation peuvent offrir un potentiel de hausse lorsque les paramètres fondamentaux s’avèrent résilients.
- L’exposition aux revenus mondiaux pourrait aider à compenser le ralentissement de l’activité intérieure.
- L’intérêt pour les fusions et acquisitions continue de mettre en évidence l’écart entre les prix publics et les points de vue privés sur la valeur.
| JAPON |
- La croissance nominale, les salaires et l’inflation signalent un changement par rapport au passé déflationniste.
- La fabrication, l’automatisation et les technologies sont soutenues par les dépenses en immobilisations et liées à l’IA à l’échelle mondiale.
- Les bénéfices sont de plus en plus tributaires des paramètres fondamentaux, et non seulement
- des devises.
| CONSIDÉRATIONS DE MFS |
- La rentabilité des sociétés et l’intérêt des actionnaires demeurent favorables à la croissance des bénéfices.
- Les occasions vont au-delà des exportateurs, car les salaires et la demande intérieure s’améliorent.
- Le rendement est de plus en plus lié aux paramètres fondamentaux des sociétés, et non aux tendances macroéconomiques générales.
| ACTIONS DES MARCHÉS ÉMERGENTS |
- Les bénéfices demeurent solides, soutenus par les semi-conducteurs et l’IA.
- L’activité manufacturière et les dépenses en immobilisations à l’échelle mondiale continuent de soutenir les marchés axés sur les exportations.
- Les investisseurs surveillent si les solides bénéfices des sociétés technologiques s’élargissent à l’échelle des secteurs et des régions.
| CONSIDÉRATIONS DE MFS |
- Les chaînes d’approvisionnement du secteur de la technologie demeurent les principales bénéficiaires des dépenses liées à l’IA.
- Une plus grande différenciation entre les pays et les secteurs pourrait créer un plus grand nombre d’occasions, tandis que les pays tributaires de l’énergie font face à un retour à la hausse des prix de l’énergie.
| OBLIGATIONS DE MARCHÉS ÉMERGENTS (MONNAIES FORTES) |

- Grâce aux cadres budgétaires et monétaires de plus en plus développés des marchés émergents, les paramètres fondamentaux sont structurellement plus solides qu’au cours des cycles précédents.
- Le taux de rendement demeure intéressant, mais les écarts de taux oscillent tout juste au-dessus des creux historiques, ce qui laisse les évaluations élevées.
| CONSIDÉRATIONS DE MFS |
- Les marchés émergents ont fait preuve d’une résilience remarquable dans un contexte de risques géopolitiques persistants.
- Toutefois, la durée plus longue de la catégorie d’actif pourrait être un obstacle si l’inflation augmente.
- En matière de titres à revenu fixe axés sur le rendement, nous privilégions les classes d’actifs à durée plus courte, comme les obligations à haut rendement.
| OBLIGATIONS DE MARCHÉS ÉMERGENTS (MONNAIES LOCALES) |
- La faiblesse des devises des marchés émergents provoquée par les événements en Iran constitue un recul par rapport aux solides rendements récents.
- Les difficultés à long terme du dollar n’ont pas disparu; le récent rebond du billet vert pourrait constituer un bon point d’entrée.
| CONSIDÉRATIONS DE MFS |
- Dans une catégorie d’actif plus tactique par nature, les fluctuations de l’appétit pour le risque et les anticipations mondiales en matière de taux peuvent créer des périodes ponctuées de tensions et d’occasions.
- Même si le risque que l’inflation persistante aux États-Unis fasse grimper le dollar demeure, nos perspectives demeurent positives.
BLANK
| DURÉE – $ US |
- Malgré des données plus faibles en juin, l’inflation demeure persistante et supérieure à la cible, tandis que les nouvelles tensions entre les États-Unis et l’Iran présentent des risques de hausse.
- Les marchés, qui anticipaient auparavant des baisses de taux de la Fed, se sont désormais tournés vers des hausses futures.
| CONSIDÉRATIONS DE MFS |
- Le durcissement de ton de la Fed et le regain des tensions géopolitiques risquent d’exercer des pressions à la hausse sur les taux à long terme.
- Les titres du Trésor offrent toujours une protection contre l’aversion pour le risque en cas d’affaiblissement de la croissance et de détérioration de la confiance des investisseurs à l’égard des placements.
| OBLIGATIONS DE SOCIÉTÉS AMÉRICAINES DE CATÉGORIE INVESTISSEMENT |
- Les paramètres fondamentaux des sociétés demeurent solides, grâce à des bilans positifs, à des bénéfices records et à des taux de rendement intéressants qui soutiennent la demande.
- Les écarts de taux demeurent serrés; les tensions géopolitiques et les émissions élevées liées à l’IA sont des risques clés.
| CONSIDÉRATIONS DE MFS |
- L’élargissement de la croissance stimulée par l’IA favorise le risque et un positionnement moins défensif.
- Toutefois, comme les évaluations des écarts de taux sont moins intéressantes, la sélection active des titres est de plus en plus importante.
| OBLIGATIONS DE SOCIÉTÉS EUROPÉENNES DE CATÉGORIE INVESTISSEMENT |
- Les paramètres fondamentaux demeurent résilients, les révisions à la hausse ayant surpassé les décotes et les bénéfices ayant tenu le coup malgré la faible croissance.
- Le resserrement des écarts de taux et la hausse des prix de l’énergie rendent le contexte difficile, ce qui limite l’attrait des obligations européennes de catégorie investissement par rapport à des titres à rendement élevé.
| CONSIDÉRATIONS DE MFS |
- Un contexte de hausse de l’inflation et de ralentissement de la croissance favorise la sélection active des titres et une solide gestion du risque.
- Le marché a bien absorbé les fortes émissions, mais l’offre soutenue pourrait devenir un obstacle si la demande des investisseurs diminue.
| DURÉE – EUROS* |
- Malgré l’incertitude persistante entourant l’inflation causée par la situation géopolitique, la hausse de taux en juin a amélioré les perspectives à l’égard de la durée, car l’ampleur du tout nouveau resserrement de taux de la BCE demeure incertaine.
- La faiblesse de la croissance en Europe pourrait limiter la mesure dans laquelle la BCE pourrait resserrer davantage ses mesures et ouvrir la porte à des réductions plus tard.
| CONSIDÉRATIONS DE MFS |
- Compte tenu de l’incertitude persistante à l’égard de l’inflation, la BCE mettra probablement l’accent sur la souplesse de la politique monétaire et une approche au cas par cas, d’une réunion à l’autre, en ce qui concerne la prise de décisions futures en matière de taux d’intérêt.
| OBLIGATIONS AMÉRICAINES À RENDEMENT ÉLEVÉ |
- Les taux de rendement globaux supérieurs à 7 % demeurent intéressants, tandis que les écarts de taux se sont largement resserrés après leur élargissement attribuable aux tensions géopolitiques.
- Les paramètres fondamentaux du crédit demeurent solides, les emprunteurs de qualité supérieure soutenant la résilience.
| CONSIDÉRATIONS DE MFS |
- Les émetteurs d’obligations à rendement élevé de qualité supérieure et à court terme semblent plus intéressants, tandis que les foyers de tension observés sur les émissions moins bien notées soulignent la nécessité de faire preuve de sélectivité.
- L’amélioration des données techniques depuis le mois de mai a apporté un soutien supplémentaire à cette catégorie d’actifs.
| OBLIGATIONS EUROPÉENNES À RENDEMENT ÉLEVÉ |
- Le portage et la durée courte continuent de soutenir les obligations européennes à rendement élevé, tandis que l’offre nette maîtrisable soutient les facteurs techniques.
- Les paramètres fondamentaux ont fléchi, en particulier chez les émetteurs moins bien notés, mais pas suffisamment pour modifier considérablement les perspectives de défaillance.
| CONSIDÉRATIONS DE MFS |
- Nous sommes très prudents à l’égard des obligations européennes à rendement élevé, dont les évaluations offrent une compensation limitée pour le risque.
- Les émetteurs de qualité inférieure demeurent les plus exposés à une nouvelle escalade; la sélection active des titres est essentielle à mesure que la dispersion augmente.
Les opinions exprimées dans le présent document sont celles du Groupe des stratégies et analyses de MFS au sein de l’unité de distribution de MFS et peuvent différer de celles des gestionnaires de portefeuille ainsi que des analystes de recherche de MFS. Ces opinions peuvent changer sans préavis et ne doivent pas être interprétées comme des conseils de placement ou de positionnement du portefeuille, des recommandations de titres ou une indication d’intention de placement au nom de MFS.
Le Pouls des marchés mondiaux met à profit le capital intellectuel de la société pour offrir des points de vue sur les dynamiques générales du marché qui sont au cœur des préoccupations des spécialistes de la répartition de l’actif. Nous nous réjouissons de la riche diversité d’opinions au sein de notre équipe de placement et sommes fiers d’avoir des investisseurs talentueux pouvant ajouter des placements au portefeuille et exprimer des points de vue différents ou nuancés par rapport à ceux qui sont contenus ici, qui représentent leur philosophie de placement particulière, leur budget de risque et leur devoir de répartir le capital de nos clients de façon responsable.
Source des données de l’indice : MSCI. MSCI ne donne aucune garantie ni ne fait aucune déclaration, explicite ou implicite, et ne peut être tenue responsable quant aux données présentées dans le présent document. Il est interdit de diffuser les données de MSCI ou de les utiliser comme base pour d’autres indices, valeurs mobilières ou produits financiers. MSCI n’a pas approuvé, revu ou produit le présent document.
Frank Russell Company (« Russell ») est la source et le titulaire des données des indices Russell contenues ou reflétées dans le présent document, ainsi que des marques de commerce, des marques de service et des droits relatifs aux indices Russell. RussellMD est une marque de commerce de Frank Russell Company. Russell et ses concédants déclinent toute responsabilité quant aux erreurs ou omissions éventuelles dans les indices ou notations de Russell ou les données sous-jacentes. Aucune partie ne doit se fier indûment aux indices ou notations de Russell ou aux données sous-jacentes contenus dans la présente communication. Aucune autre diffusion des données de Russell n’est autorisée sans l’accord écrit de Russell. Russell n’appuie pas le contenu de la présente communication, ne l’endosse pas et n’en fait pas la promotion.
« Standard & Poor’sMD » et S&P « S&PMD » sont des marques déposées de Standard & Poor’s Financial Services LLC (« S&P ») et Dow Jones est une marque déposée de Dow Jones Trademark Holdings LLC (« Dow Jones »). Les marques déposées ont été accordées sous licence aux fins d’utilisation par S&P Dow Jones Indices LLC et ont fait l’objet d’une sous-licence à certaines fins en faveur de MFS. L’indice S&P 500MD est un produit de S&P Dow Jones Indices LLC utilisé sous licence par MFS. S&P Dow Jones Indices LLC, Dow Jones, S&P et leurs sociétés affiliées respectives ne parrainent pas les produits de MFS, pas plus qu’elles ne les appuient, n’en vendent les parts ou n’en font la promotion. Elles ne font en outre aucune déclaration quant à l’occasion d’effectuer un placement dans ces produits. BLOOMBERGMD est une marque de commerce et de service de Bloomberg Finance L.P. et de ses sociétés affiliées (collectivement « Bloomberg »). Bloomberg ou les concédants de licence de Bloomberg détiennent tous les droits patrimoniaux des indices Bloomberg. Bloomberg n’approuve ni n’endosse ce document, n’offre de garantie quant à l’exactitude ou l’exhaustivité des renseignements qu’il contient ou n’offre de garantie, expresse ou implicite, relativement aux résultats pouvant être obtenus par suite de leur utilisation et, dans toute la mesure où cela est permis par la loi, ne saurait être tenue responsable des préjudices ou dommages pouvant en découler. Les points de vue exprimés peuvent être modifiés sans préavis.
Ces points de vue ne doivent pas être considérés comme des conseils en placement ou en positionnement de portefeuille ni des recommandations de titres et ils n’indiquent pas une intention de négocier de la part du conseiller. Les prévisions ne sont pas garanties.