En résumé
- La actual concentración de los índices refleja unos beneficios generados por unas pocas empresas y la confianza de los inversores en su duración, y no en los flujos pasivos
- La competencia acaba reduciendo la rentabilidad y diluye el liderazgo en materia de beneficios
- La IA puede acelerar este proceso al rebajar las barreras de entrada y facilitar una nueva competencia
Los índices son los «marcadores» de los beneficios
A menudo oigo decir que la concentración actual de los índices es consecuencia de la construcción de índices ponderados por capitalización bursátil y del auge de la inversión pasiva. Esto confunde el mecanismo que registra la concentración con los factores económicos que la generan.
La concentración de los índices nace de la economía real. Un puñado de empresas acapara una parte desproporcionada de los beneficios corporativos y del flujo de caja libre. A continuación, los inversores otorgan valoraciones elevadas a esos beneficios, ya que esperan que ese crecimiento y esa rentabilidad del capital superiores se mantengan en el tiempo. Solo después de todo esto se observa concentración en un índice ponderado por capitalización bursátil.
En román paladino, la concentración de la capitalización bursátil refleja dos elementos: la concentración de los beneficios y la valoración que los inversores atribuyen a la duración prevista de dichos beneficios.
Como muestra el gráfico 1, la cuota combinada de capitalización bursátil de las 10 empresas más grandes del S&P 500 ha evolucionado, en términos generales, en paralelo a la proporción que representan los beneficios de esas mismas empresas dentro del índice.
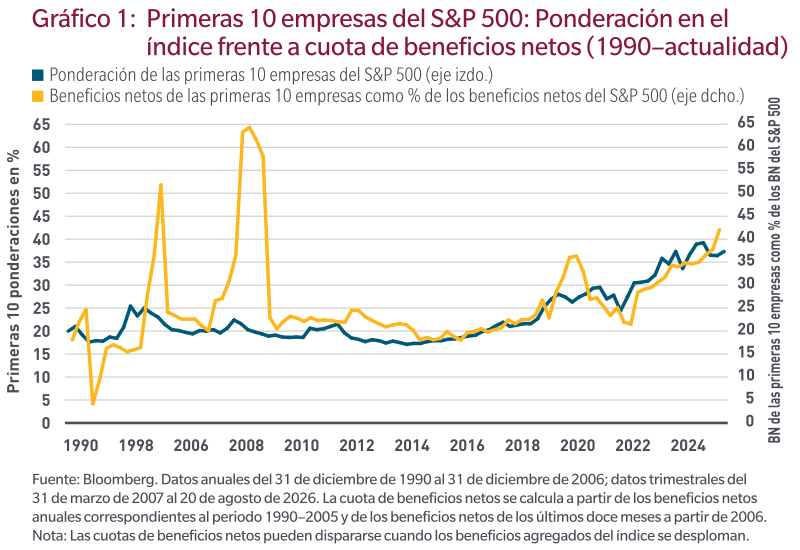
Puede sernos útil fijarnos en lo que sucedió a finales de la década de 1990. La concentración se disparó en un momento en el que la inversión pasiva estaba mucho menos extendida que en la actualidad. Los elementos comunes entonces y ahora son la concentración de los beneficios y la confianza en su perdurabilidad, no un vehículo de inversión concreto.
La concentración de la capitalización bursátil también puede diferir de la concentración de los beneficios, ya que los inversores modifican la duración y el múltiplo que asignan a estos últimos. A finales de la década de 1990, la concentración en términos de capitalización bursátil superó brevemente a la cuota de beneficios; hoy en día, los dos parámetros están más en consonancia. Por tanto, la cuestión es durante cuánto tiempo se mantendrán esos beneficios.
Los flujos pasivos pueden reforzar las ponderaciones existentes, pero no generan demanda, poder de fijación de precios, márgenes ni rentabilidad sobre el capital invertido. Un índice no determina qué empresas consiguen clientes u obtienen resultados económicos superiores. Solo refleja el resultado. Si la «partida» la determinan los beneficios, el índice es el «marcador».
Cómo se reduce la concentración de los índices
Los rendimientos excepcionales de una empresa atraen capital y a nuevos participantes en el mercado. El capital aumenta la oferta, lo que ofrece a los clientes más alternativas, ejerce presión sobre los precios y obliga a los operadores tradicionales a invertir más para defender sus posiciones. Al final, la rentabilidad del siguiente dólar invertido disminuye, aunque durante un tiempo las rentabilidades de los activos existentes puedan seguir siendo elevadas.
Ese es el ciclo del capital, algo sobre lo que hemos escrito largo y tendido en los últimos años. Los ferrocarriles y las telecomunicaciones transformaron la economía, si bien la inversión y la competencia que atrajeron acabaron generando un exceso de capacidad y diluyendo la rentabilidad. La tecnología era real y duradera, pero lo que resultó menos duradero fue la suposición de que sus beneficios extraordinarios seguirían revelando concentración de manera indefinida.
Las empresas más grandes no tienen por qué desaparecer ni dejar de crecer para reducir la concentración. Basta con que obtengan menos beneficios incrementales, gasten más para defender su posición (como estamos viendo hoy en día), obtengan una menor rentabilidad de las nuevas inversiones (algo que también está ocurriendo en la actualidad) o reciban una valoración más baja (algo que ya está sucediendo también) a medida que los inversores reducen la duración prevista de sus ventajas competitivas.
La concentración no desaparece por el hecho de ser elevada. Se termina cuando cambia el panorama competitivo.
La IA acelera el ciclo
La IA está acelerando ese cambio. Los inversores han puesto el foco en las ventajas que la IA puede aportar a los líderes actuales, pero quizá estén subestimando el hecho de que esta tecnología permite a los competidores del futuro ganar terreno.
La IA está reduciendo el tamaño mínimo que se precisa para crear y hacer funcionar una empresa. Capacidades para las que antes se requería una gran organización y una plantilla fija —desde la investigación y la programación hasta el marketing, la atención al cliente y la administración— pueden contratarse o automatizarse cada vez más. La IA no garantiza que un nuevo negocio vaya a tener éxito, pero reduce el coste de intentarlo. Y hoy en día observamos un aumento de esos intentos.
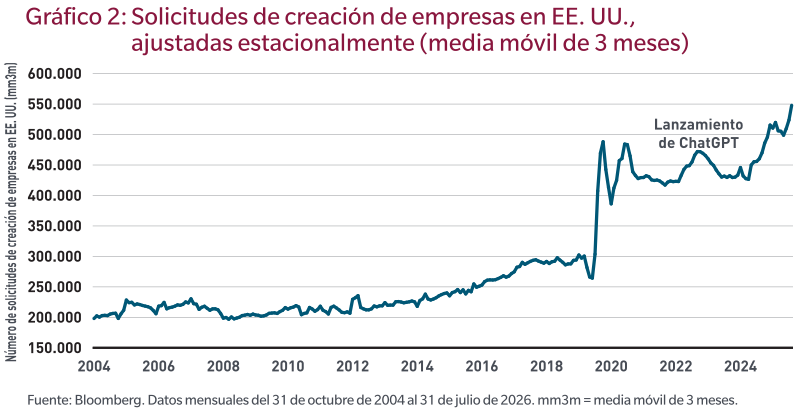
Por lo tanto, vale la pena fijarse en el repunte de las solicitudes para crear nuevas empresas en Estados Unidos. Aunque las solicitudes no se traducen automáticamente en empresas en funcionamiento y el momento en que se han presentado no demuestra que la IA haya provocado el aumento, la tendencia concuerda con la reducción de las barreras para crear una empresa y con la competencia por las fuentes de beneficios establecidas.
Los índices incluyen primero a los «donantes de beneficios»
Cabe señalar que muchas empresas que compiten por los beneficios de las empresas ya establecidas siguen siendo de capital privado. Por lo tanto, el índice de referencia puede incluir al «donante de beneficios» con una ponderación elevada años antes de incluir al «receptor de los beneficios».
Puede que nunca haya un receptor claro. Muchos competidores más pequeños pueden, de forma conjunta, fragmentar el mercado de un operador establecido, ejercer presión sobre los precios y transferir parte del excedente económico a los clientes. El valor económico puede aumentar, mientras que la cuota de mercado de las empresas que actualmente lideran el índice puede disminuir.
No todas las ventajas competitivas se debilitarán. Tal y como hemos destacado en varias ediciones de Strategist’s Corner a lo largo de este año, los datos propios, los flujos de trabajo fiables, los sistemas regulados, la distribución y las relaciones con los clientes podrían resultar más valiosos a medida que se generalice el uso de la IA. La oportunidad radica en distinguir entre las empresas cuyas ventajas se consolidarán y aquellas cuyos rendimientos resultarán menos duraderos de lo que suponen los inversores.
La cuestión clave no es qué empresas utilizarán la IA. Casi todas lo harán, y las que tengan éxito contarán con la combinación adecuada de capital humano y capital de tokens. La cuestión es qué empresas mantienen unas previsiones razonables en cuanto a crecimiento, márgenes y rentabilidad en un contexto de aumento de los costes y mayor competencia.
Por lo tanto, muchas carteras activas exhiben una ponderación en las empresas más grandes inferior a la de sus índices de referencia. Esto no supone necesariamente una aversión al tamaño, sino que refleja una reticencia a dar por sentado que una rentabilidad extraordinaria se mantendrá indefinidamente. Esa disciplina puede lastrar la rentabilidad mientras los beneficios y las ponderaciones en los índices sigan exhibiendo concentración, pero puede resultar provechosa cuando el ciclo del capital progrese, bajen las rentabilidades y el liderazgo del mercado cambie de manos. Un índice ponderado por capitalización bursátil solo se adapta después que los precios fluctúen, mientras que los gestores activos pueden posicionarse antes de que cambie el «marcador». No es necesario que identifiquen a todos los futuros «receptores de beneficios». Evitar futuros «donantes de beneficios» puede ser igual de importante.
Conclusión
Los flujos pasivos pueden amplificar la concentración actual, pero no crearon las fuentes de beneficios que la sustentan y no pueden preservarlas cuando la competencia altere las condiciones económicas. Y, al igual que en el pasado, será la competencia —y no la mecánica de los índices— la que determinará cómo se diluirá la concentración actual. La inversión pasiva se limita a reflejar el resultado.
El índice S&P 500 mide el mercado global de renta variable estadounidense. No se puede invertir directamente en un índice.
«Standard & Poor’s®» y «S&P®» son marcas registradas de Standard & Poor’s Financial Services LLC («S&P») y Dow Jones es una marca registrada de Dow Jones Trademark Holdings LLC («Dow Jones»); S&P Dow Jones Indices LLC cuenta con la debida licencia para la utilización de estas marcas registradas, y MFS dispone de la adecuada sublicencia para determinados fines. El índice S&P 500® es un producto de S&P Dow Jones Indices LLC, y MFS cuenta con la debida licencia para su utilización. Ni S&P Dow Jones Indices LLC, ni Dow Jones, ni S&P ni sus respectivas entidades afiliadas patrocinan, avalan, venden o promocionan los productos de MFS. S&P Dow Jones Indices LLC, Dow Jones, S&P y sus respectivas entidades afiliadas tampoco ofrecen garantía alguna respecto de la conveniencia de invertir en tales productos.
La información que se recoge anteriormente, así como las empresas y/o los valores individuales que se mencionan no deben interpretarse como asesoramiento de inversión, recomendaciones de compra o venta ni como indicación de intención de negociación en nombre de cualquier producto de inversión de MFS.
Debe tener en cuenta que todas las inversiones conllevan un cierto nivel de riesgo, incluida la posible pérdida del importe principal invertido. Las opiniones expresadas pertenecen al autor o autores y pueden variar en cualquier momento. Estas opiniones se presentan exclusivamente a título informativo y no deben considerarse como una recomendación para comprar cualquier valor o como una solicitud o consejo de inversión. Las previsiones no están garantizadas. Las rentabilidades pasadas no garantizan los resultados futuros.
AUTOR
Robert M. Almeida
Gestor de carteras y estratega
de inversión global