Im Überblick
- KI verändert den Wettbewerb im Technologiesektor, mit weniger klaren Branchengrenzen.
- Steigende Kosten und mehr Wettbewerb könnten Erträgen und Bewertungen schaden.
- Die Einzelwertauswahl könnte in nächster Zeit daher so wichtig werden wie schon lange nicht mehr.
Unter dem Titel Der Wettbewerb kehrt zurück schrieben wir, dass zwei Kräfte den Wettbewerb verändern: Durch höhere Investitionen entstehen zusätzliche Kapazitäten, und KI senkt die Kosten des Markteintritts zum Nachteil etablierter Firmen.
Der Technologiesektor – Unternehmen aus den Bereichen Datenverarbeitung, KI-Infrastruktur, Software und Prozesse – ist dafür ein interessantes Praxisbeispiel.
Klarere Strukturen
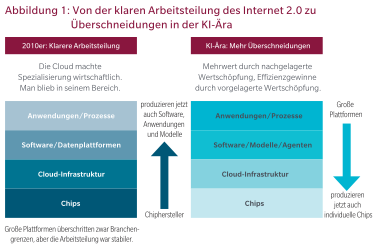
Zu Zeiten des Internet 2.0 hatte der Technologiesektor eine recht klare Struktur. NVIDIA lieferte Prozessoren, bei AWS buchte man Cloud-Speicher, Salesforce programmierte Anwendungen und organisierte Prozesse …
Perfekt war die Abgrenzung aber auch damals schon nicht; manche große Plattformen waren auch in anderen Bereichen aktiv. Grundsätzlich machte die Cloud Spezialisierung aber wirtschaftlich, sodass sich Technologieunternehmen oft auf das konzentrierten, worin sie am besten waren. Mit der traditionellen Arbeitsteilung konnten alle gut leben. Man verdiente viel, wenn man bei seinem Leisten blieb.
Das machte den Markt stabil. Unternehmen hatten wenig Anreiz zur Expansion in benachbarte Bereiche. Margen und Kapitalrenditen stiegen kräftig, und die Aktienbewertungen legten ebenfalls ordentlich zu. Schließlich standen Technologieunternehmen an der Spitze der kapitalisierungsgewichteten Indizes.
Aber mit KI ändern sich die Anreizstrukturen.
Mehrwert durch nachgelagerte Wertschöpfung …
Chiphersteller wie NVIDIA erweitern ihre Aktivitäten und produzieren jetzt auch Systeme, Soft ware und Modelle. Datenplattformen befassen sich mit Anwendungen, Agenten und Prozessen. Infrastrukturanbieter wiederum wollen mehr Einfluss darauf nehmen, wie Kunden Technologie einsetzen und Entscheidungen treffen.
Unternehmen am Anfang der Wertschöpfungskette wollen nicht mehr austauschbar sein, während andere die Kundenbeziehungen kontrollieren. Wenn sie die nachgelagerte Wert schöpfung selbst erbringen, sind sie näher an Prozessen, Kunden und letztlich auch am Mehrwertpotenzial.
Sie schaffen damit einen Rahmen, in dem Modelle und Daten mit Prozessen, Lizenzen und Ergebnissen zusammenkommen.
… und Kostenkontrolle durch vorgelagerte Wertschöpfung
All das gilt aber auch umgekehrt.
Rechenleistung wird für große Plattformen zu einem wichtigen Kostenblock und Kapazitätsengpass. Sie kann entscheidend für die Produktperformance sein. Amazon, Microsoft, Google und Meta erweitern ihre Aktivitäten ebenfalls – und zwar um vorgelagerte Wertschöpfung. Sie produzieren beispielsweise individuelle Chips.
Das kann Kosten senken, die Belieferung mit Vorprodukten sichern und die Produkte verbessern. Man kann unabhängiger von Zulieferern werden, die bislang einen Großteil des Mehrwerts abgeschöpft haben. Dazu muss man nicht einmal alle externen Zulieferer durch eigene Produktion ersetzen. Allein die Möglichkeit einer internen Alternative stärkt die Verhandlungsposition und verschiebt damit die Aufteilung des Mehrwerts auf die Akteure.
Unternehmen bewegen sich also in der Wertschöpfungskette nach oben, um Mehrwert abzuschöpfen, und nach unten, um Kosten zu sparen und die Beschaffung effizienter zu machen.
Überschneidungen
Jede dieser Entscheidungen scheint vernünftig. Zusammen bewirken sie aber eine stärkere Über-schneidung bislang klar getrennter Branchen. Der Marktwirtschaft gelingt es dadurch noch leichter, Übergewinne durch mehr Wettbewerb abzubauen.
Zulieferer werden plötzlich zu Wettbewerbern, Kunden zu Zulieferern, und die alten Partner stehen irgendwo dazwischen.
Jetzt konkurriert man um die gleichen Märkte. Aber die Expansion in Nachbarbranchen erfordert zusätzliches Kapital und mehr Forschung und Entwicklung. Die Betriebsausgaben steigen. Unternehmen spüren gleich von zwei Seiten Druck: Die Gewinne werden unsicherer, und zugleich braucht man mehr Kapital, um wie bisher zu verdienen. Nachfrage und Umsätze mögen weiter hoch sein. Bei fallenden Grenzerträgen und wachsenden Anlegerzweifeln an ihrer Stabilität dürften die Bewertungen aber eher fallen als steigen.
Die Marktführer könnten bleiben
Auch künftig könnten einige wenige Großunternehmen Infrastruktur und Vertrieb kontrollieren – und damit weiterhin einen Großteil der Marktkapitalisierung ausmachen. Konzentration und Wettbewerb sind aber keine Gegensätze. Einzelne Unternehmen können sich auch in Zukunft Redundanzen leisten, Produkte subventionieren und Dienstleistungen bündeln. Sie investieren viel in den Wettbewerb gegeneinander.
Die Marktführer müssen nicht verschwinden, könnten aber weniger rentabel werden. Ihre Markt-anteile müssen nicht fallen, aber ihre Kapitalintensität könnte steigen, und der freie Cashflow könnte nachlassen. Erträge bzw. Investitionen könnten dann ebenfalls zurückgehen.
Dann könnte die hohe Indexkonzentration irgendwann abnehmen – nicht weil die derzeitigen Marktführer plötzlich verschwinden, sondern weil ihre Gewinne nicht mehr so extrem hoch sind. Anleger zahlen dann vielleicht nicht mehr so viel für sie, als bliebe alles beim Alten.
Die Marktführer könnten bleiben, aber ihre Gewinne vielleicht nicht.
Was ändert sich für Anleger?
Für Anleger stellt sich nicht einfach nur die Frage, welche Unternehmen sich mit KI befassen. Fast jedes Technologieunternehmen hat etwas mit Künstlicher Intelligenz zu tun.
Die schwierigere Frage ist, wer noch Gewinn erzielt, wenn sich andere Technologiefirmen neu ausgerichtet haben.
Beim Internet 2.0 lohnte es sich, auf etablierte Bereiche zu setzen. Internet 3.0 verwischt die Grenzen, sodass jeder Markt angreifbarer wird. Das ist die Folge des intensiveren Wettbewerbs – und es ist auch der Grund dafür, warum die Einzelwertauswahl bald wohl so wichtig ist wie lange nicht mehr.
Angaben zu Einzelwerten nur zur Illustration. Sie dürfen nicht als Anlageberatung oder als Hinweis darauf verstanden werden, dass für irgendein Anlageprodukt von MFS eine Transaktion geplant ist.
Alle Anlagen gehen mit gewissen Risiken einher, einschließlich des Risikos eines möglichen Kapitalverlusts. .
Die hier dargestellten Meinungen sind die des Autors/der Autoren und können sich jederzeit ändern. Sie dienen ausschließlich Informationszwecken und dürfen nicht als Empfehlung oder Ange bot zum Kauf eines Wertpapiers oder als Anlageberatung verstanden werden. Prognosen sind keine Garantien. Die Wertentwicklung der Vergangenheit ist keine Garantie für künftige Ergebnisse.
AUTOR
Robert M. Almeida
Portfoliomanager und Global Investment Strategist