Im Überblick
- Die Langfristrenditen steigen, weil sehr viel mehr Kapital benötigt wird.
- In den 2010ern war die Wirtschaft wenig kapitalintensiv. Heute ist das ganz anders.
- Die höheren Langfristrenditen zeigen, dass sich strukturell etwas verändert hat. Es liegt nicht nur an der Geldpolitik.
Warum steigen die amerikanischen Langfristrenditen?
Meist wird diese Frage mit der US-Geldpolitik, der Inflation oder der jüngsten Zinsentscheidung beantwortet. All das mag wichtig sein, vor allem kurzfristig. Strukturelle Veränderungen werden dabei häufig übersehen. Gerade sie könnten aber letztlich entscheidend sein.
Die Welt braucht mehr Kapital
Die Fed legt den Tagesgeldsatz fest und hat Einfluss auf die Finanzbedingungen. Sie bestimmt aber nicht die US-Zehnjahresrendite. Langfristrenditen haben viel mit den Wachstums- und Inflationserwartungen zu tun, mit Sparen und Investieren – und damit, was Anleger für eine zehnjährige Investition erwarten.
Die Kapitalnachfrage steigt wieder
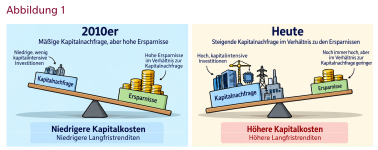
Schon oft haben wir geschrieben, dass die Kapitalnachfrage in den 2010ern nachließ. Unternehmen lagerten ihre Produktion aus, optimierten weltweit die Lieferketten und setzten mehr und mehr auf wenig kapitalintensive Geschäftsmodelle. Software ersetzte Hardware, geistige Eigentumsrechte ersetzten Fabriken. Viele Unternehmen verdienten mehr, ohne entsprechend mehr physische Produktionskapazitäten aufzubauen.
Statt in neue Fabriken, Kraftwerke oder Zulieferer zu investieren, wurde Kapital oft an die Aktionäre ausgeschüttet.
Die Kapitalnachfrage blieb also im Verhältnis zu den weltweiten Ersparnissen eher gering. Daher fielen sowohl die Realzinsen als auch die langfristigen Anleihenrenditen. Die Notenbanken haben diese Entwicklung zwar verstärkt, aber nicht ausgelöst.
Heute erleben wir fast das Gegenteil.
Kapital fließt in Datenzentren, Halbleiterfabriken, Kraftwerke, Stromnetze, Verteidigung, Produktionsstätten und die Stabilisierung der Lieferketten. Viele dieser Investitionen sind strategisch wichtig. Sie sind langfristig angelegt und dürften sich so bald nicht ändern. Enorme Mengen an Geld, Arbeitskräften, Energie, Technik und Zeit sind nötig – und alles gleichzeitig.
Wenn die Investitionsnachfrage stärker steigt als die Ersparnisse, wird Kapital tendenziell teurer. Höhere Langfristrenditen sollte man daher nicht nur als Reaktion auf die nächste Zinsentscheidung der Fed interpretieren, sondern auch als Marktsignal – als einen Hinweis auf eine kapitalintensivere Wirtschaft.
KI auf beiden Seiten
Wesentlichen Anteil daran hat die Künstliche Intelligenz, zumal sie Auswirkungen auf beide Seiten des Kapitalzyklus hat.
Zunächst einmal erfordert der KI-Ausbau enorme physische Investitionen. Die Technologie selbst mag virtuell erscheinen, aber für die nötige Infrastruktur gilt das keineswegs. Datenzentren, Chips, Speicher, Stromversorgung, Kühlung und Netzwerke sind sehr kapitalintensiv
Auf der anderen Seite senkt KI die Markteintrittsschranken und ermöglicht neuen Wettbewerbern, etablierte Unternehmen anzugreifen.
Die Unternehmen müssen daher mitunter mehr investieren – um zu wachsen, oder einfach nur, um ihre bisherige Marktstellung zu verteidigen. Das geschieht in einer Zeit, in der der Wettbewerb die künftigen Kapitalerträge unsicherer macht.
Was das für Anleger bedeutet
Manche Unternehmen werden mit ihren Investitionen viel verdienen. Andere werden ebenfalls viel Geld ausgeben, aber letztlich nur, um ihren Marktanteil und ihre Gewinnmargen zu verteidigen. Der Unterschied zwischen diesen beiden Arten von Unternehmen dürfte immer größer werden.
Steigende Renditen, Führungswechsel am Markt und Chancen für aktive Manager sind daher verschiedene Seiten ein und derselben Medaille. Alles ist die Folge des gleichen Regimewechsels.
Die letzten zehn Jahre waren gut für Unternehmen, die auch ohne hohe Investitionen wachsen und ihre ungewöhnlich stabilen Gewinne verteidigen konnten. Jetzt könnte wieder stärker differenziert werden – zwischen Unternehmen, die noch immer attraktive Kapitalerträge erwirtschaften, und solchen, die viel Geld ausgeben müssen, um sich vor neuen Wettbewerbern zu schützen.
Die Renditen sind das Symptom. Der Kapitalzyklus ist die Ursache. Und der aktuelle Kapitalzyklus ist ganz anders als der letzte.
Alle Anlagen gehen mit gewissen Risiken einher, einschließlich des Risikos eines möglichen Kapitalverlusts.
Die hier dargestellten Meinungen sind die des Autors/der Autoren und können sich jederzeit ändern. Sie dienen ausschließlich Informationszwecken und dürfen nicht als Empfehlung oder Angebot zum Kauf eines Wertpapiers oder als Anlageberatung verstanden werden. Prognosen sind keine Garantien. Die Wertentwicklung der Vergangenheit ist keine Garantie für künftige Ergebnisse.
Autor
Robert M. Almeida
Portfoliomanager und
Global Investment Strategist